Bài viết này do Ban biên tập NIPPON VISA & LIFE soạn dựa trên thông tin của các cơ quan công như nhà nước và chính quyền địa phương. Quy tắc và chi phí có thể khác nhau tùy theo thành phố, quận, thị trấn, làng nơi bạn sống.
Khi làm việc ở công ty tại Nhật Bản, vào ngày trả lương, bạn sẽ nhận “phiếu lương” (kyuyo meisai: giấy hoặc dữ liệu ghi chi tiết các khoản lương). Thuế và phí bảo hiểm xã hội được trừ vào lương theo quy định của pháp luật, nên số tiền được chuyển khoản sẽ ít hơn tổng tiền lương. Bài viết này giải thích ý nghĩa các mục trên phiếu lương và cách kiểm tra những khoản đã bị trừ.
Kết luận trước: 3 mục của phiếu lương
Mẫu phiếu lương khác nhau tùy công ty, nhưng phần lớn được chia thành 3 mục sau.
- Chuyên cần (kintai): số ngày đi làm, số giờ làm việc, số giờ làm thêm, số ngày nghỉ, v.v.
- Chi trả (shikyu): chi tiết tiền lương công ty trả (lương cơ bản, phụ cấp, tiền làm thêm giờ, v.v.). Tổng cộng gọi là “tổng số tiền chi trả” (sou-shikyugaku)
- Khấu trừ (kojo): các khoản bị trừ vào lương (phí bảo hiểm xã hội, thuế, v.v.). Tổng cộng gọi là “tổng khấu trừ” (kojo gokei)
Số tiền còn lại sau khi lấy tổng số tiền chi trả trừ đi tổng khấu trừ là số tiền bạn thực sự nhận được. Số tiền này được ghi là “số tiền chi trả sau khấu trừ” (sashihiki shikyugaku) và thường gọi là “lương thực nhận” (tedori).
Khi nhận phiếu lương, nếu kiểm tra theo thứ tự sau thì sẽ dễ hiểu.
- Số ngày, số giờ ở mục chuyên cần có khớp với ghi chép của bạn không
- Lương cơ bản, phụ cấp ở mục chi trả có khớp với hợp đồng lao động hoặc giấy thông báo điều kiện lao động (giấy ghi các điều kiện làm việc) không
- Ở mục khấu trừ, khoản nào bị trừ và bị trừ bao nhiêu
Danh sách các bài viết về công việc được tổng hợp tại Những điều cơ bản về tìm việc và làm việc tại Nhật Bản | Hello Work, điều kiện lao động, lương và làm thêm giờ, nghỉ phép có lương, khi nghỉ việc, nơi tư vấn.
Mẫu phiếu lương (ví dụ về các khoản)
Bảng dưới đây là ví dụ về các khoản thường có trên phiếu lương. Bảng không ghi số tiền. Tên gọi và thứ tự thực tế của các khoản khác nhau tùy công ty.
| Mục | Khoản thường gặp | Ý nghĩa |
|---|---|---|
| Chuyên cần | Số ngày đi làm, số ngày nghỉ không phép | Số ngày đã làm việc và số ngày đã nghỉ |
| Chuyên cần | Nghỉ phép có lương | Số ngày nghỉ phép có lương hằng năm đã dùng và số ngày còn lại |
| Chuyên cần | Số giờ làm thêm ngoài giờ, làm ngày nghỉ, làm ban đêm | Số giờ đã làm thêm, làm vào ngày nghỉ hoặc ban đêm |
| Chi trả | Lương cơ bản | Số tiền làm cơ sở cho tiền lương |
| Chi trả | Các loại phụ cấp | Phụ cấp do công ty quy định (phụ cấp đi lại, phụ cấp nhà ở, phụ cấp gia đình, v.v.) |
| Chi trả | Phụ cấp ngoài giờ (tiền làm thêm giờ) | Tiền lương cho phần làm thêm giờ, làm ngày nghỉ, làm ban đêm |
| Khấu trừ | Phí bảo hiểm y tế | Phí của bảo hiểm y tế giúp chi trả chi phí khám chữa bệnh |
| Khấu trừ | Phí bảo hiểm chăm sóc dài hạn | Chỉ áp dụng cho người từ 40 tuổi trở lên và dưới 65 tuổi. Được cộng thêm vào phí bảo hiểm y tế (cũng có khi được ghi gộp trong phí bảo hiểm y tế) |
| Khấu trừ | Phí bảo hiểm hưu trí phúc lợi | Phí của chế độ hưu trí mà nhân viên công ty tham gia |
| Khấu trừ | Phí bảo hiểm việc làm | Phí của bảo hiểm nhà nước dành cho các trường hợp như mất việc |
| Khấu trừ | Thuế thu nhập | Thuế nộp cho nhà nước |
| Khấu trừ | Thuế cư trú | Thuế nộp cho tỉnh và thành phố, quận, thị trấn, làng nơi bạn có địa chỉ vào ngày 1 tháng 1 năm đó |
| Khấu trừ | Khoản khác | Các khoản mà công ty và người đại diện của người lao động đã ký thỏa thuận (tiền ký túc xá, tiền ăn, v.v.) |
| Tổng cộng | Số tiền chi trả sau khấu trừ (lương thực nhận) | Tổng số tiền chi trả − tổng khấu trừ |
Những khoản được phép trừ vào lương
Theo pháp luật Nhật Bản (Luật Tiêu chuẩn Lao động), về nguyên tắc, tiền lương phải được trả đầy đủ. Tuy nhiên, những khoản sau đây có thể được trừ vào lương.
- Các khoản do pháp luật quy định, như thuế thu nhập và phí bảo hiểm xã hội
- Ngoài ra, các khoản mà công ty đã ký thỏa thuận bằng văn bản với công đoàn hoặc với người đại diện cho quá nửa số người lao động
Ngoài ra, việc trả lương còn có các quy tắc sau.
- Về nguyên tắc, trả bằng tiền tệ (tiền). Nếu người lao động đồng ý, cũng có thể trả bằng chuyển khoản ngân hàng
- Trả trực tiếp cho chính người lao động
- Trả ít nhất mỗi tháng 1 lần, vào ngày cố định (tiền thưởng, v.v. là ngoại lệ)
Nếu ở mục khấu trừ có khoản bạn không hiểu, hãy hỏi công ty “Khoản này là gì?” để kiểm tra.
(Nguồn: Cục Quản lý Xuất nhập cảnh và Lưu trú “Sách hướng dẫn sinh hoạt và làm việc” Chương 3, 2-1 Cách trả lương, Luật Tiêu chuẩn Lao động Điều 24 (Tra cứu pháp luật e-Gov))
Cách đọc mục khấu trừ
Phí bảo hiểm xã hội (bảo hiểm y tế, bảo hiểm chăm sóc dài hạn, bảo hiểm hưu trí phúc lợi, bảo hiểm việc làm)
Người làm việc ở công ty, nếu đáp ứng điều kiện, sẽ tham gia bảo hiểm y tế và bảo hiểm hưu trí phúc lợi. Không chỉ nhân viên chính thức, mà cả người làm bán thời gian và làm thêm (arubaito), nếu đáp ứng các điều kiện như thời gian làm việc, cũng sẽ tham gia.
- Phí bảo hiểm y tế: Về nguyên tắc, công ty và người lao động mỗi bên trả một nửa. Không mất phí bảo hiểm cho người thân trong gia đình mà bạn đang nuôi dưỡng (người phụ thuộc)
- Phí bảo hiểm hưu trí phúc lợi: Công ty và người lao động mỗi bên trả một nửa. Phần của bản thân được tính bằng “tiền lương hằng tháng (mức thù lao tiêu chuẩn hằng tháng) × tỷ lệ phí bảo hiểm ÷ 2”. Tiền thưởng cũng bị trừ theo cách tương tự
- Phí bảo hiểm chăm sóc dài hạn: Người từ 40 tuổi trở lên và dưới 65 tuổi trả khoản này cộng thêm vào phí bảo hiểm y tế. Vì vậy, khi tròn 40 tuổi, khoản này bắt đầu bị trừ cùng với phí bảo hiểm y tế. Trên phiếu lương, khoản này có khi được ghi ở dòng riêng, có khi được gộp trong phí bảo hiểm y tế
- Phí bảo hiểm việc làm: Người có thời gian làm việc quy định trong 1 tuần (thời gian làm việc theo quy định) từ 20 giờ trở lên và dự kiến được tuyển dụng từ 31 ngày trở lên sẽ tham gia bảo hiểm việc làm. Nhân viên phái cử, nhân viên hợp đồng, người làm bán thời gian và làm thêm (arubaito) cũng như vậy. Tuy nhiên, học sinh, sinh viên học ở trường ban ngày thì không tham gia. Phí bảo hiểm do cả người lao động và công ty cùng trả
Nếu mục phí bảo hiểm xã hội để trống và bạn không biết mình đã tham gia hay chưa, hãy hỏi công ty. Khoản tiền của bảo hiểm việc làm có thể nhận khi nghỉ việc được giải thích tại Trợ cấp thất nghiệp (bảo hiểm việc làm) khi nghỉ việc tại Nhật Bản | Phiếu thôi việc, thủ tục tại Hello Work, điều kiện và thời gian được nhận.
Thuế thu nhập
- Với người nhận lương, công ty sẽ trừ trước thuế thu nhập khi trả lương. Việc này gọi là “khấu trừ tại nguồn” (gensen choshu)
- Vào lần trả lương cuối cùng trong năm, thuế thu nhập của cả năm sẽ được tính lại, rồi điều chỉnh phần nộp thừa hoặc còn thiếu. Việc này gọi là “quyết toán cuối năm” (nenmatsu chosei). Vì vậy, phiếu lương vào khoảng tháng 12 có thể có số tiền thuế thu nhập khác với thường lệ
- Công ty sẽ cấp cho bạn “phiếu khấu trừ tại nguồn” (gensen choshuhyo) ghi số tiền lương đã trả trong 1 năm và các thông tin khác. Phiếu này dùng cho các thủ tục sau này như khai báo thuế cuối năm, nên hãy giữ cẩn thận để không bị mất
- Nếu giữa nước bạn và Nhật Bản có hiệp định thuế (thỏa thuận giữa các nước về thuế), khi đáp ứng điều kiện, thuế thu nhập có thể được giảm hoặc không phải nộp
Thuế cư trú
- Thuế cư trú là thuế nộp cho tỉnh và thành phố, quận, thị trấn, làng nơi bạn có (đã có) địa chỉ vào ngày 1 tháng 1. Thuế này gồm “phần tính theo thu nhập” (shotokuwari), được tính dựa trên tiền lương và các khoản thu nhập khác nhận được từ ngày 1 tháng 1 đến ngày 31 tháng 12 của năm trước, và “phần bình quân đầu người” (kintowari), là số tiền cố định phải nộp không liên quan đến thu nhập
- Với người làm việc ở công ty, về nguyên tắc, công ty sẽ trừ thuế cư trú vào lương và nộp cho thành phố, quận, thị trấn, làng. Việc này gọi là “thu đặc biệt” (tokubetsu choshu). Trong trường hợp này, bạn không cần tự nộp cho thành phố, quận, thị trấn, làng
- Với thu đặc biệt, thuế cư trú của 1 năm được chia làm 12 lần và trừ vào lương hằng tháng từ tháng 6 đến tháng 5 năm sau. Vì vậy, số tiền thuế cư trú trên phiếu lương tháng 6 có thể thay đổi
- Thuế cư trú được quyết định dựa trên tiền lương và các khoản thu nhập khác của năm trước và việc bạn có địa chỉ vào ngày 1 tháng 1 hay không, nên khi mới bắt đầu làm việc tại Nhật Bản, thuế cư trú có thể chưa xuất hiện trên phiếu lương
- Khi nghỉ việc ở công ty, phần thuế cư trú chưa nộp có thể được xử lý bằng cách tự nộp (thu thông thường) hoặc nhờ công ty trừ một lần vào tiền lương cuối cùng hay tiền trợ cấp thôi việc
(Nguồn: Cục Quản lý Xuất nhập cảnh và Lưu trú “Sách hướng dẫn sinh hoạt và làm việc” Chương 8, 2 Thuế cư trú, Luật Thuế địa phương Điều 321-5 (Tra cứu pháp luật e-Gov))
Cách đọc mục chi trả
Tiền làm thêm giờ (tiền lương tăng thêm)
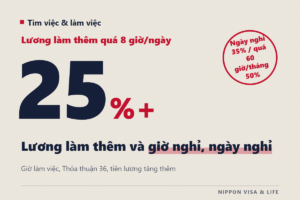
Khi bạn làm việc vượt quá thời gian quy định, tiền làm thêm giờ sẽ được ghi vào mục chi trả. Tỷ lệ tăng thêm do pháp luật quy định như sau.
| Thời gian làm việc | Tỷ lệ tăng thêm |
|---|---|
| Khi làm vượt quá thời gian làm việc theo luật định (về nguyên tắc 1 ngày 8 giờ, 1 tuần 40 giờ) | Từ 25% trở lên |
| Khi số giờ vượt quá thời gian làm việc theo luật định vượt quá 60 giờ trong 1 tháng | Từ 50% trở lên |
| Khi làm việc vào ngày nghỉ theo luật định | Từ 35% trở lên |
| Khi làm việc ban đêm từ 10 giờ tối đến 5 giờ sáng | Từ 25% trở lên |
Tiền làm thêm giờ cũng phải được trả cho nhân viên phái cử, nhân viên hợp đồng, người lao động bán thời gian và người làm thêm (arubaito). Hãy so sánh số giờ làm thêm ở mục chuyên cần và tiền làm thêm giờ ở mục chi trả với ghi chép của bạn.
Khi gặp khó khăn và các câu hỏi thường gặp
Nếu không được nhận phiếu lương thì sao?
Công ty trả lương tại Nhật Bản cho người sống ở Nhật Bản (người cư trú) có nghĩa vụ giao cho người nhận lương bảng kê chi trả ghi số tiền lương và các thông tin khác (Luật Thuế thu nhập). Nếu người lao động đồng ý, có thể giao dưới dạng dữ liệu (email, hệ thống của công ty, v.v.) thay cho giấy. Ngay cả trong trường hợp đó, nếu người lao động yêu cầu, công ty phải giao bằng giấy. Nếu không được nhận, trước hết hãy đề nghị công ty.
(Nguồn: Luật Thuế thu nhập Điều 231 (Tra cứu pháp luật e-Gov))
Vì sao lương thực nhận ít hơn mình nghĩ?
Lương thực nhận là số tiền còn lại sau khi lấy tổng số tiền chi trả trừ đi phí bảo hiểm xã hội, thuế thu nhập, thuế cư trú, v.v. Số tiền lương ghi trên phiếu tuyển dụng và hợp đồng thường là số tiền trước khi bị trừ. Hãy xem từng khoản ở mục khấu trừ để kiểm tra những gì đã bị trừ. Nếu có khoản không hiểu, hãy hỏi công ty.
Có nên giữ lại phiếu lương không?
Khi trao đổi với công ty về tiền lương hoặc tiền làm thêm giờ, phiếu lương sẽ là tài liệu cho thấy thời gian bạn đã làm việc và số tiền bạn đã nhận. Hãy giữ cẩn thận cùng với phiếu khấu trừ tại nguồn để không bị mất, như vậy sẽ yên tâm hơn.
Nếu không được trả lương hoặc cách tính có vẻ sai thì sao?
Các vấn đề về điều kiện làm việc như không được trả lương, không được trả tiền làm thêm giờ, bạn có thể tư vấn tại Văn phòng Giám sát Tiêu chuẩn Lao động hoặc các quầy tư vấn bằng tiếng nước ngoài của Bộ Y tế, Lao động và Phúc lợi (xem “Nơi tư vấn bằng tiếng nước ngoài” bên dưới). Khi công ty phá sản và không thể trả lương, có chế độ nhà nước trả thay công ty một phần tiền lương chưa được trả (chế độ ứng trả tiền lương chưa thanh toán).
(Nguồn: Cục Quản lý Xuất nhập cảnh và Lưu trú “Sách hướng dẫn sinh hoạt và làm việc” Chương 3)
Nơi tư vấn bằng tiếng nước ngoài
- Các vấn đề về điều kiện làm việc như tiền lương và thời gian làm việc, bạn có thể tư vấn qua điện thoại bằng tiếng nước ngoài tại “Đường dây tư vấn dành cho người lao động nước ngoài” và “Đường dây nóng tư vấn điều kiện lao động” của Bộ Y tế, Lao động và Phúc lợi. Số điện thoại và các ngày trong tuần theo từng ngôn ngữ, hãy kiểm tra tại trang “Cơ quan tư vấn dành cho người lao động nước ngoài” của Bộ Y tế, Lao động và Phúc lợi
- Các tư vấn chung về thuế của nhà nước như thuế thu nhập được tiếp nhận cả bằng tiếng Anh tại “Trung tâm tư vấn qua điện thoại” của Cục Thuế khu vực. Các câu hỏi thường gặp có thể tra cứu trên trang web của Cơ quan Thuế quốc gia (Tax Answer)
- Về chi tiết thuế cư trú, hãy liên hệ với tỉnh hoặc thành phố, quận, thị trấn, làng nơi bạn sống
(Nguồn: Bộ Y tế, Lao động và Phúc lợi “Cơ quan tư vấn dành cho người lao động nước ngoài” (Kiểm tra điều kiện lao động), Cục Quản lý Xuất nhập cảnh và Lưu trú “Sách hướng dẫn sinh hoạt và làm việc” Chương 8, 6 Nơi liên hệ về thuế)
Thông tin gốc tham khảo khi viết bài
- Cục Quản lý Xuất nhập cảnh và Lưu trú “Sách hướng dẫn sinh hoạt và làm việc” (bản thứ 8) (Chương 3 Tuyển dụng và lao động, Chương 6 Y tế, Chương 7 Hưu trí và phúc lợi, Chương 8 Thuế)
- Luật Tiêu chuẩn Lao động Điều 24 (Tra cứu pháp luật e-Gov)
- Luật Thuế thu nhập Điều 231 (Tra cứu pháp luật e-Gov)
- Luật Thuế địa phương Điều 321-5 (Tra cứu pháp luật e-Gov)
- Bộ Y tế, Lao động và Phúc lợi “Cơ quan tư vấn dành cho người lao động nước ngoài” (Kiểm tra điều kiện lao động)
Bài viết này là bản dịch từ phiên bản tiếng Nhật gốc.