บทความนี้จัดทำโดยกองบรรณาธิการ NIPPON VISA & LIFE โดยอ้างอิงข้อมูลจากหน่วยงานภาครัฐ เช่น รัฐบาลญี่ปุ่นและองค์กรปกครองส่วนท้องถิ่น กฎและค่าธรรมเนียมอาจแตกต่างกันไปตามเทศบาลที่คุณอาศัยอยู่
เมื่อทำงานกับบริษัทในญี่ปุ่น ในวันเงินเดือนออกคุณจะได้รับ “สลิปเงินเดือน” (給与明細 คือกระดาษหรือข้อมูลที่แสดงรายละเอียดของเงินเดือน) เงินเดือนจะถูกหักภาษีและเบี้ยประกันสังคมตามกฎหมาย ดังนั้นเงินที่โอนเข้าบัญชีจะน้อยกว่ายอดรวมของเงินเดือน บทความนี้จะอธิบายความหมายของช่องต่าง ๆ ในสลิปเงินเดือน และวิธีตรวจสอบว่าถูกหักอะไรไปบ้าง
สรุปก่อน: 3 ช่องของสลิปเงินเดือน
รูปแบบของสลิปเงินเดือนแตกต่างกันไปตามบริษัท แต่ส่วนใหญ่จะแบ่งเป็น 3 ช่องดังนี้
- การทำงาน (勤怠 คินไต): จำนวนวันที่มาทำงาน ชั่วโมงที่ทำงาน ชั่วโมงทำงานล่วงเวลา จำนวนวันที่หยุดงาน เป็นต้น
- รายการจ่าย (支給): รายละเอียดของเงินเดือนที่บริษัทจ่าย (เงินเดือนพื้นฐาน เบี้ยเลี้ยง ค่าล่วงเวลา เป็นต้น) ยอดรวมเรียกว่า “ยอดจ่ายรวม” (総支給額)
- รายการหัก (控除 โคโจ): สิ่งที่ถูกหักจากเงินเดือน (เบี้ยประกันสังคม ภาษี เป็นต้น) ยอดรวมเรียกว่า “ยอดหักรวม” (控除合計)
จำนวนเงินที่ได้จากการนำยอดจ่ายรวมลบด้วยยอดหักรวม คือเงินที่คุณได้รับจริง ในสลิปจะเขียนว่า “ยอดจ่ายสุทธิ” (差引支給額) และโดยทั่วไปเรียกว่า “เงินที่ได้รับจริง” (手取り เทโดริ)
เมื่อได้รับสลิปเงินเดือนแล้ว ตรวจสอบตามลำดับต่อไปนี้จะเข้าใจง่าย
- จำนวนวันและชั่วโมงในช่องการทำงาน ตรงกับบันทึกของคุณเองหรือไม่
- เงินเดือนพื้นฐานและเบี้ยเลี้ยงในช่องรายการจ่าย ตรงกับสัญญาจ้างงานหรือหนังสือแจ้งเงื่อนไขการทำงาน (เอกสารที่เขียนเงื่อนไขการทำงาน) หรือไม่
- ในช่องรายการหัก ถูกหักอะไรไปเท่าไร
รายชื่อบทความเกี่ยวกับการทำงานรวบรวมไว้ที่ พื้นฐานการหางานและการทำงานในญี่ปุ่น|ฮัลโหลเวิร์ก เงื่อนไขการทำงาน ค่าจ้างและการทำงานล่วงเวลา วันลาแบบได้รับค่าจ้าง เมื่อลาออก และช่องทางปรึกษา
ตัวอย่างสลิปเงินเดือน (ตัวอย่างรายการ)
ตารางต่อไปนี้เป็นตัวอย่างรายการที่มักพบในสลิปเงินเดือน โดยไม่ได้ใส่จำนวนเงิน ชื่อรายการและลำดับจริงแตกต่างกันไปตามบริษัท
| ช่อง | รายการที่พบบ่อย | ความหมาย |
|---|---|---|
| การทำงาน | จำนวนวันที่มาทำงาน・จำนวนวันที่ขาดงาน | จำนวนวันที่ทำงาน และจำนวนวันที่หยุดงาน |
| การทำงาน | วันลาแบบได้รับค่าจ้าง | จำนวนวันลาพักร้อนประจำปีแบบได้รับค่าจ้างที่ใช้ไป และจำนวนวันที่เหลือ |
| การทำงาน | ชั่วโมงทำงานล่วงเวลา・ทำงานในวันหยุด・ทำงานกะดึก | ชั่วโมงที่ทำงานล่วงเวลา ทำงานในวันหยุด หรือทำงานตอนกลางคืน |
| รายการจ่าย | เงินเดือนพื้นฐาน | จำนวนเงินที่เป็นฐานของเงินเดือน |
| รายการจ่าย | เบี้ยเลี้ยงต่าง ๆ | เบี้ยเลี้ยงที่บริษัทกำหนด (ค่าเดินทาง ค่าที่พัก ค่าครอบครัว เป็นต้น) |
| รายการจ่าย | ค่าทำงานนอกเวลา (ค่าล่วงเวลา) | เงินเดือนสำหรับส่วนที่ทำงานล่วงเวลา ทำงานในวันหยุด หรือทำงานกะดึก |
| รายการหัก | เบี้ยประกันสุขภาพ | เบี้ยประกันของประกันสุขภาพที่ช่วยค่ารักษาพยาบาล |
| รายการหัก | เบี้ยประกันการดูแลระยะยาว | เฉพาะคนที่อายุ 40 ปีขึ้นไปแต่ไม่ถึง 65 ปี จ่ายเพิ่มจากเบี้ยประกันสุขภาพ (บางครั้งเขียนรวมอยู่ในเบี้ยประกันสุขภาพ) |
| รายการหัก | เบี้ยประกันบำนาญสวัสดิการ | เบี้ยประกันของบำนาญที่พนักงานบริษัทเข้าร่วม |
| รายการหัก | เบี้ยประกันการจ้างงาน | เบี้ยประกันของประกันของรัฐ สำหรับกรณีตกงาน เป็นต้น |
| รายการหัก | ภาษีเงินได้ | ภาษีที่จ่ายให้รัฐบาลกลาง |
| รายการหัก | ภาษีผู้อยู่อาศัย | ภาษีที่จ่ายให้จังหวัดและเทศบาลที่คุณมีที่อยู่ ณ วันที่ 1 มกราคมของปีนั้น |
| รายการหัก | อื่น ๆ | รายการที่บริษัทกับตัวแทนของลูกจ้างทำข้อตกลงไว้ (ค่าหอพัก ค่าอาหาร เป็นต้น) |
| ยอดรวม | ยอดจ่ายสุทธิ (เงินที่ได้รับจริง) | ยอดจ่ายรวม − ยอดหักรวม |
สิ่งที่หักจากเงินเดือนได้
ตามกฎหมายของญี่ปุ่น (กฎหมายมาตรฐานแรงงาน 労働基準法) โดยหลักแล้วต้องจ่ายเงินเดือนเต็มจำนวน แต่สิ่งต่อไปนี้หักจากเงินเดือนได้
- สิ่งที่กฎหมายกำหนด เช่น ภาษีเงินได้และเบี้ยประกันสังคม
- นอกจากนั้น สิ่งที่บริษัททำข้อตกลงเป็นลายลักษณ์อักษรกับสหภาพแรงงาน หรือกับผู้ที่เป็นตัวแทนของลูกจ้างจำนวนเกินครึ่งหนึ่ง
นอกจากนี้ การจ่ายเงินเดือนยังมีกฎดังต่อไปนี้
- โดยหลักแล้วต้องจ่ายเป็นเงินตรา (เงินสด) ถ้าลูกจ้างยินยอม ก็โอนเข้าบัญชีธนาคารได้
- จ่ายให้ลูกจ้างโดยตรง
- จ่ายอย่างน้อยเดือนละ 1 ครั้งในวันที่กำหนด (โบนัส เป็นต้น เป็นข้อยกเว้น)
ถ้ามีรายการในช่องรายการหักที่ไม่เข้าใจความหมาย ให้ถามบริษัทว่า “รายการนี้คืออะไร” เพื่อตรวจสอบ
(แหล่งที่มา: สำนักงานบริการตรวจคนเข้าเมือง “คู่มือการใช้ชีวิตและการทำงาน” บทที่ 3 2-1 วิธีการจ่ายค่าจ้าง, กฎหมายมาตรฐานแรงงาน มาตรา 24 (e-Gov ค้นหากฎหมาย))
วิธีอ่านช่องรายการหัก
เบี้ยประกันสังคม (ประกันสุขภาพ・ประกันการดูแลระยะยาว・ประกันบำนาญสวัสดิการ・ประกันการจ้างงาน)
คนที่ทำงานกับบริษัท ถ้าตรงตามเงื่อนไข จะเข้าประกันสุขภาพและประกันบำนาญสวัสดิการ ไม่ใช่แค่พนักงานประจำ แม้แต่พนักงานพาร์ตไทม์หรืองานพิเศษ (アルバイト) ถ้าตรงตามเงื่อนไข เช่น ชั่วโมงทำงาน ก็ต้องเข้า
- เบี้ยประกันสุขภาพ: โดยหลักแล้ว บริษัทกับลูกจ้างจ่ายคนละครึ่ง ไม่มีเบี้ยประกันสำหรับสมาชิกครอบครัวที่อยู่ในความอุปการะ (ผู้อยู่ในอุปการะ 被扶養者)
- เบี้ยประกันบำนาญสวัสดิการ: บริษัทกับลูกจ้างจ่ายคนละครึ่ง ส่วนของตัวเองคำนวณจาก “เงินเดือนรายเดือน (ค่าตอบแทนรายเดือนมาตรฐาน 標準報酬月額) × อัตราเบี้ยประกัน ÷ 2” และจะถูกหักจากโบนัส (賞与) ในลักษณะเดียวกันด้วย
- เบี้ยประกันการดูแลระยะยาว: คนที่อายุ 40 ปีขึ้นไปแต่ไม่ถึง 65 ปี จ่ายเพิ่มจากเบี้ยประกันสุขภาพ ดังนั้นเมื่ออายุครบ 40 ปีจะเริ่มถูกหักพร้อมกับเบี้ยประกันสุขภาพ ในสลิปเงินเดือนอาจเขียนแยกเป็นอีกบรรทัด หรือรวมอยู่ในเบี้ยประกันสุขภาพก็ได้
- เบี้ยประกันการจ้างงาน: คนที่มีชั่วโมงทำงานที่กำหนด (ชั่วโมงทำงานตามที่กำหนด 所定労働時間) ตั้งแต่ 20 ชั่วโมงขึ้นไปต่อสัปดาห์ และคาดว่าจะได้รับการจ้างงาน 31 วันขึ้นไป จะเข้าประกันการจ้างงาน พนักงานรับเหมาค่าแรง (派遣) พนักงานสัญญาจ้าง พนักงานพาร์ตไทม์ และงานพิเศษก็เหมือนกัน แต่นักเรียนที่เรียนในโรงเรียนช่วงกลางวันไม่ต้องเข้า เบี้ยประกันจ่ายทั้งลูกจ้างและบริษัท
ถ้าช่องเบี้ยประกันสังคมว่างอยู่ และไม่แน่ใจว่าตัวเองเข้าประกันหรือไม่ ให้ตรวจสอบกับบริษัท เงินของประกันการจ้างงานที่ได้รับเมื่อลาออกจากบริษัท อธิบายไว้ที่ ประกันการจ้างงานเมื่อลาออกจากงานในญี่ปุ่น (เงินชดเชยการว่างงาน)|ใบรับรองการออกจากงาน ขั้นตอนที่ฮัลโหลเวิร์ก เงื่อนไขและระยะเวลาที่ได้รับ
ภาษีเงินได้
- สำหรับคนที่ได้รับเงินเดือน บริษัทจะหักภาษีเงินได้ไว้ก่อนตอนจ่ายเงินเดือน เรียกว่า “การหักภาษี ณ ที่จ่าย” (源泉徴収 เก็นเซ็นโจชู)
- ตอนจ่ายเงินเดือนครั้งสุดท้ายของปี บริษัทจะคำนวณภาษีเงินได้ทั้งปีใหม่ และปรับส่วนที่จ่ายเกินหรือขาดไป เรียกว่า “การปรับภาษีสิ้นปี” (年末調整) ดังนั้นสลิปเงินเดือนช่วงประมาณเดือนธันวาคม จำนวนภาษีเงินได้อาจต่างจากปกติ
- บริษัทจะให้ “ใบรับรองการหักภาษี ณ ที่จ่าย” (源泉徴収票) ที่เขียนจำนวนเงินเดือนที่จ่ายในหนึ่งปี เป็นต้น เอกสารนี้ใช้ในขั้นตอนภายหลัง เช่น การยื่นแบบแสดงรายการภาษี (確定申告) จึงอย่าทำหาย
- ถ้าประเทศบ้านเกิดกับญี่ปุ่นมีอนุสัญญาภาษีซ้อน (ข้อตกลงระหว่างประเทศเรื่องภาษี) และตรงตามเงื่อนไข ภาษีเงินได้อาจลดลงหรือไม่ต้องเสีย
ภาษีผู้อยู่อาศัย
- ภาษีผู้อยู่อาศัย (住民税) คือภาษีที่จ่ายให้จังหวัดและเทศบาลที่คุณมี (เคยมี) ที่อยู่ ณ วันที่ 1 มกราคม มี “ส่วนตามรายได้” (所得割) ที่คำนวณจากเงินเดือนที่ได้รับตั้งแต่วันที่ 1 มกราคมถึง 31 ธันวาคมของปีก่อน และ “ส่วนเท่ากัน” (均等割) ที่จ่ายจำนวนคงที่โดยไม่เกี่ยวกับรายได้
- สำหรับคนที่ทำงานกับบริษัท โดยหลักแล้วบริษัทจะหักภาษีผู้อยู่อาศัยจากเงินเดือนแล้วนำส่งเทศบาล เรียกว่า “การเรียกเก็บแบบพิเศษ” (特別徴収 โทคุเบ็ตสึโจชู) ในกรณีนี้ คุณไม่ต้องไปจ่ายที่เทศบาลเอง
- ในการเรียกเก็บแบบพิเศษ ภาษีผู้อยู่อาศัยทั้งปีจะแบ่งเป็น 12 งวด และหักจากเงินเดือนทุกเดือนตั้งแต่เดือนมิถุนายนถึงเดือนพฤษภาคมของปีถัดไป ดังนั้นในสลิปเงินเดือนเดือนมิถุนายน จำนวนภาษีผู้อยู่อาศัยอาจเปลี่ยนไป
- ภาษีผู้อยู่อาศัยกำหนดจากเงินเดือนของปีก่อน เป็นต้น และการมีที่อยู่ ณ วันที่ 1 มกราคมหรือไม่ ดังนั้นช่วงที่เพิ่งเริ่มทำงานในญี่ปุ่น อาจยังไม่มีภาษีผู้อยู่อาศัยในสลิปเงินเดือน
- เมื่อลาออกจากบริษัท ภาษีผู้อยู่อาศัยที่ยังไม่ได้จ่าย มีวิธีจ่ายเอง (การเรียกเก็บแบบปกติ 普通徴収) หรือให้บริษัทหักรวมจากเงินเดือนครั้งสุดท้ายหรือเงินชดเชยการออกจากงาน
(แหล่งที่มา: สำนักงานบริการตรวจคนเข้าเมือง “คู่มือการใช้ชีวิตและการทำงาน” บทที่ 8 2 ภาษีผู้อยู่อาศัย, กฎหมายภาษีท้องถิ่น มาตรา 321-5 (e-Gov ค้นหากฎหมาย))
วิธีอ่านช่องรายการจ่าย
ค่าล่วงเวลา (ค่าจ้างเพิ่มพิเศษ)
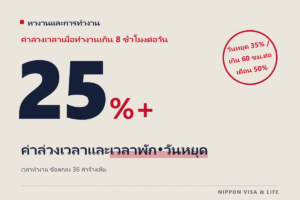
เมื่อทำงานเกินเวลาที่กำหนด ค่าล่วงเวลาจะอยู่ในช่องรายการจ่าย อัตราเพิ่มพิเศษที่กฎหมายกำหนดมีดังนี้
| เวลาที่ทำงาน | อัตราเพิ่มพิเศษ |
|---|---|
| เมื่อเกินชั่วโมงทำงานตามกฎหมาย (โดยหลัก วันละ 8 ชั่วโมง・สัปดาห์ละ 40 ชั่วโมง) | 25% ขึ้นไป |
| เมื่อชั่วโมงที่เกินชั่วโมงทำงานตามกฎหมาย เกิน 60 ชั่วโมงต่อเดือน | 50% ขึ้นไป |
| เมื่อทำงานในวันหยุดตามกฎหมาย | 35% ขึ้นไป |
| เมื่อทำงานกะดึกตั้งแต่ 22:00 น. ถึง 05:00 น. | 25% ขึ้นไป |
ค่าล่วงเวลาต้องจ่ายให้พนักงานรับเหมาค่าแรง พนักงานสัญญาจ้าง ลูกจ้างพาร์ตไทม์ และงานพิเศษด้วย ลองเปรียบเทียบชั่วโมงทำงานล่วงเวลาในช่องการทำงาน และค่าล่วงเวลาในช่องรายการจ่าย กับบันทึกของคุณเอง
เมื่อมีปัญหา・คำถามที่พบบ่อย
ถ้าไม่ได้รับสลิปเงินเดือน?
บริษัทที่จ่ายเงินเดือนในญี่ปุ่นให้คนที่อาศัยอยู่ในญี่ปุ่น (ผู้มีถิ่นที่อยู่ 居住者) ต้องมอบใบแจ้งรายละเอียดการจ่ายเงินที่เขียนจำนวนเงินเดือน เป็นต้น ให้คนที่ได้รับเงินเดือน (กฎหมายภาษีเงินได้) ถ้าลูกจ้างยินยอม ก็มอบเป็นข้อมูล (อีเมลหรือระบบของบริษัท เป็นต้น) แทนกระดาษได้ แต่ในกรณีนั้น ถ้าลูกจ้างขอ บริษัทต้องมอบเป็นกระดาษ ถ้าไม่ได้รับ ให้ขอจากบริษัทก่อน
(แหล่งที่มา: กฎหมายภาษีเงินได้ มาตรา 231 (e-Gov ค้นหากฎหมาย))
ทำไมเงินที่ได้รับจริงน้อยกว่าที่คิด?
เงินที่ได้รับจริงคือจำนวนเงินที่ได้จากการนำยอดจ่ายรวมหักเบี้ยประกันสังคม ภาษีเงินได้ ภาษีผู้อยู่อาศัย เป็นต้น จำนวนเงินเดือนในประกาศรับสมัครงานหรือสัญญา ปกติเป็นจำนวนก่อนหัก ให้ดูรายการในช่องรายการหักทีละรายการ และตรวจสอบว่าถูกหักอะไรไปบ้าง ถ้ามีรายการที่ไม่เข้าใจ ให้ถามบริษัท
ควรเก็บสลิปเงินเดือนไว้หรือไม่?
เมื่อต้องพูดคุยกับบริษัทเรื่องเงินเดือนหรือค่าล่วงเวลา สลิปเงินเดือนจะเป็นเอกสารที่แสดงชั่วโมงที่คุณทำงานและจำนวนเงินที่ได้รับ เก็บไว้พร้อมกับใบรับรองการหักภาษี ณ ที่จ่าย อย่าให้หาย จะได้อุ่นใจ
ถ้าไม่ได้รับเงินเดือน・การคำนวณดูแปลก?
ปัญหาเรื่องเงื่อนไขการทำงาน เช่น ไม่ได้รับเงินเดือน หรือไม่ได้รับค่าล่วงเวลา ปรึกษาได้ที่สำนักงานตรวจมาตรฐานแรงงาน (労働基準監督署) หรือช่องทางปรึกษาเป็นภาษาต่างประเทศของกระทรวงสาธารณสุข แรงงานและสวัสดิการ (ดู “ช่องทางที่ปรึกษาเป็นภาษาต่างประเทศได้” ด้านล่าง) เมื่อบริษัทล้มละลายและจ่ายเงินเดือนไม่ได้ มีระบบที่รัฐจ่ายเงินเดือนส่วนที่ค้างจ่ายบางส่วนแทนบริษัท (การจ่ายค่าจ้างค้างจ่ายแทน 未払賃金の立替払)
(แหล่งที่มา: สำนักงานบริการตรวจคนเข้าเมือง “คู่มือการใช้ชีวิตและการทำงาน” บทที่ 3)
ช่องทางที่ปรึกษาเป็นภาษาต่างประเทศได้
- ปัญหาเรื่องเงื่อนไขการทำงาน เช่น เงินเดือนหรือชั่วโมงทำงาน ปรึกษาทางโทรศัพท์เป็นภาษาต่างประเทศได้ที่ “สายด่วนให้คำปรึกษาสำหรับแรงงานต่างชาติ” และ “สายด่วนปรึกษาเงื่อนไขการทำงาน” (労働条件相談ほっとライン) ของกระทรวงสาธารณสุข แรงงานและสวัสดิการ หมายเลขโทรศัพท์และวันให้บริการของแต่ละภาษา โปรดตรวจสอบที่หน้า “หน่วยงานให้คำปรึกษาสำหรับแรงงานต่างชาติ” ของกระทรวงสาธารณสุข แรงงานและสวัสดิการ
- การปรึกษาทั่วไปเรื่องภาษีของรัฐบาลกลาง เช่น ภาษีเงินได้ “ศูนย์ให้คำปรึกษาทางโทรศัพท์” ของสำนักงานภาษีภูมิภาครับเป็นภาษาอังกฤษด้วย คำถามที่พบบ่อยค้นหาได้ในเว็บไซต์ของกรมสรรพากรแห่งชาติ (Tax Answer)
- รายละเอียดเรื่องภาษีผู้อยู่อาศัย โปรดสอบถามจังหวัดหรือเทศบาลที่คุณอาศัยอยู่
(แหล่งที่มา: กระทรวงสาธารณสุข แรงงานและสวัสดิการ “หน่วยงานให้คำปรึกษาสำหรับแรงงานต่างชาติ” (เว็บไซต์ “ตรวจสอบเงื่อนไขการทำงาน”), สำนักงานบริการตรวจคนเข้าเมือง “คู่มือการใช้ชีวิตและการทำงาน” บทที่ 8 6 ช่องทางสอบถามเรื่องภาษี)
ข้อมูลปฐมภูมิที่ใช้อ้างอิงในการเขียนบทความ
- สำนักงานบริการตรวจคนเข้าเมือง “คู่มือการใช้ชีวิตและการทำงาน” ฉบับที่ 8 (บทที่ 3 การจ้างงานและแรงงาน, บทที่ 6 การรักษาพยาบาล, บทที่ 7 บำนาญและสวัสดิการ, บทที่ 8 ภาษี)
- กฎหมายมาตรฐานแรงงาน มาตรา 24 (e-Gov ค้นหากฎหมาย)
- กฎหมายภาษีเงินได้ มาตรา 231 (e-Gov ค้นหากฎหมาย)
- กฎหมายภาษีท้องถิ่น มาตรา 321-5 (e-Gov ค้นหากฎหมาย)
- กระทรวงสาธารณสุข แรงงานและสวัสดิการ “หน่วยงานให้คำปรึกษาสำหรับแรงงานต่างชาติ” (เว็บไซต์ “ตรวจสอบเงื่อนไขการทำงาน”)
บทความนี้เป็นการแปลจากต้นฉบับภาษาญี่ปุ่น