ဤဆောင်းပါးကို NIPPON VISA & LIFE အယ်ဒီတာအဖွဲ့က နိုင်ငံတော်နှင့် ဒေသန္တရအစိုးရ စသည့် အစိုးရအဖွဲ့အစည်းများ၏ သတင်းအချက်အလက်များကို အခြေခံ၍ ရေးသားထားပါသည်။ စည်းကမ်းများနှင့် အခကြေးငွေများသည် သင်နေထိုင်ရာ မြို့နယ်ပေါ်မူတည်၍ ကွာခြားနိုင်ပါသည်။
ဂျပန်ရှိ ကုမ္ပဏီတွင် အလုပ်လုပ်သည့်အခါ လစာထုတ်ရက်တွင် “ကျူယို မေဆိုင်” (給与明細၊ လစာစာရင်း။ လစာ၏ အသေးစိတ်ကို ရေးထားသော စာရွက် သို့မဟုတ် ဒေတာ) ကို လက်ခံရရှိပါသည်။ လစာမှ အခွန်နှင့် လူမှုအာမခံကြေးကို ဥပဒေအရ နုတ်ယူသောကြောင့် ဘဏ်သို့ လွှဲပေးသည့် ငွေပမာဏသည် လစာ စုစုပေါင်းထက် နည်းပါသည်။ လစာစာရင်းရှိ ကော်လံများ၏ အဓိပ္ပာယ်နှင့် ဘာတွေ နုတ်ယူထားသည်ကို စစ်ဆေးပုံကို ရှင်းပြပါမည်။
ပထမဦးစွာ အနှစ်ချုပ်: လစာစာရင်း၏ ကော်လံ 3 ခု
လစာစာရင်း၏ ပုံစံသည် ကုမ္ပဏီပေါ်မူတည်၍ ကွာခြားသော်လည်း အများစုမှာ အောက်ပါ ကော်လံ 3 ခုဖြင့် ခွဲထားပါသည်။
- အလုပ်တက်ရောက်မှု (勤怠၊ ကင်းတိုင်): အလုပ်တက်သည့် ရက်အရေအတွက်၊ အလုပ်လုပ်သည့်အချိန်၊ အချိန်ပိုအချိန်၊ အလုပ်နားသည့် ရက်အရေအတွက် စသည်
- ပေးငွေ (支給): ကုမ္ပဏီက ပေးသော လစာ၏ အသေးစိတ် (အခြေခံလစာ၊ ထောက်ပံ့ကြေး၊ အချိန်ပိုကြေး စသည်)။ စုစုပေါင်းကို “စုစုပေါင်း ပေးငွေ” (総支給額) ဟု ခေါ်ပါသည်
- နုတ်ငွေ (控除၊ ကိုးဂျော): လစာမှ နုတ်ယူသည့်အရာ (လူမှုအာမခံကြေး၊ အခွန် စသည်)။ စုစုပေါင်းကို “စုစုပေါင်း နုတ်ငွေ” (控除合計) ဟု ခေါ်ပါသည်
စုစုပေါင်း ပေးငွေမှ စုစုပေါင်း နုတ်ငွေကို နုတ်ပြီးနောက် ကျန်သော ငွေပမာဏသည် အမှန်တကယ် လက်ခံရရှိမည့် ငွေဖြစ်ပါသည်။ ၎င်းကို “ဆာရှိဟိကိ ရှိကျူးဂါကု” (差引支給額၊ အသားတင် ပေးငွေ) ဟု ရေးပြီး အများအားဖြင့် “တဲဒိုရိ” (手取り၊ လက်ထဲရငွေ) ဟု ခေါ်ပါသည်။
လစာစာရင်းကို လက်ခံရရှိပြီးနောက် အောက်ပါ အစီအစဉ်အတိုင်း စစ်ဆေးလျှင် နားလည်ရလွယ်ပါသည်။
- အလုပ်တက်ရောက်မှု ကော်လံရှိ ရက်နှင့် အချိန်များသည် ကိုယ့်မှတ်တမ်းနှင့် ကိုက်ညီမှု ရှိ/မရှိ
- ပေးငွေ ကော်လံရှိ အခြေခံလစာနှင့် ထောက်ပံ့ကြေးများသည် အလုပ်ခန့်ထားမှု စာချုပ် သို့မဟုတ် အလုပ်အခြေအနေ အကြောင်းကြားစာ (အလုပ်လုပ်ကိုင်မည့် အခြေအနေများကို ရေးထားသော စာရွက်) နှင့် ကိုက်ညီမှု ရှိ/မရှိ
- နုတ်ငွေ ကော်လံတွင် ဘာကို ဘယ်လောက် နုတ်ယူထားသနည်း
အလုပ်နှင့်ပတ်သက်သော ဆောင်းပါးများစာရင်းကို ဂျပန်တွင် အလုပ်ရှာခြင်းနှင့် အလုပ်လုပ်ကိုင်ခြင်း၏ အခြေခံ | ဟဲလိုဝေါ့ခ်・အလုပ်အခြေအနေ・လစာနှင့် အချိန်ပို・လစာပြည့်ခွင့်・အလုပ်ထွက်သည့်အခါ・တိုင်ပင်ရန်နေရာ တွင် စုစည်းထားပါသည်။
လစာစာရင်း နမူနာ (အကြောင်းအရာ ဥပမာများ)
အောက်ပါဇယားသည် လစာစာရင်းတွင် တွေ့ရလေ့ရှိသော အကြောင်းအရာ ဥပမာများ ဖြစ်ပါသည်။ ငွေပမာဏကို ထည့်မထားပါ။ အမှန်တကယ် အကြောင်းအရာ အမည်များနှင့် အစီအစဉ်သည် ကုမ္ပဏီပေါ်မူတည်၍ ကွာခြားပါသည်။
| ကော်လံ | တွေ့ရလေ့ရှိသော အကြောင်းအရာ | အဓိပ္ပာယ် |
|---|---|---|
| အလုပ်တက်ရောက်မှု | အလုပ်တက်ရက်・အလုပ်ပျက်ရက် | အလုပ်လုပ်ခဲ့သည့်ရက်နှင့် အလုပ်နားခဲ့သည့်ရက် အရေအတွက် |
| အလုပ်တက်ရောက်မှု | လစာပြည့်ခွင့် | အသုံးပြုခဲ့သော နှစ်စဉ် လစာပြည့်ခွင့်ရက်နှင့် ကျန်ရှိသောရက် |
| အလုပ်တက်ရောက်မှု | အချိန်ပိုအလုပ်・ပိတ်ရက်အလုပ်・ညဉ့်နက်အလုပ် အချိန် | အချိန်ပို၊ ပိတ်ရက်နှင့် ညဘက်တွင် အလုပ်လုပ်ခဲ့သည့်အချိန် |
| ပေးငွေ | အခြေခံလစာ | လစာ၏ အခြေခံဖြစ်သော ငွေပမာဏ |
| ပေးငွေ | ထောက်ပံ့ကြေး အမျိုးမျိုး | ကုမ္ပဏီက သတ်မှတ်ထားသော ထောက်ပံ့ကြေး (သွားလာစရိတ်၊ အိမ်ယာထောက်ပံ့ကြေး၊ မိသားစုထောက်ပံ့ကြေး စသည်) |
| ပေးငွေ | အချိန်ပိုထောက်ပံ့ကြေး (အချိန်ပိုကြေး) | အချိန်ပို၊ ပိတ်ရက်နှင့် ညဉ့်နက်တွင် အလုပ်လုပ်ခဲ့သည့်အတွက် လစာ |
| နုတ်ငွေ | ကျန်းမာရေးအာမခံကြေး | ဆေးရုံစရိတ်ကို ကူညီပေးသော ဆေးဘက်ဆိုင်ရာ အာမခံ၏ ကြေး |
| နုတ်ငွေ | စောင့်ရှောက်မှုအာမခံကြေး | အသက် 40 နှစ်နှင့်အထက် 65 နှစ်အောက် လူများသာ။ ဆေးဘက်ဆိုင်ရာ အာမခံကြေးတွင် ပေါင်းထည့်သည် (ကျန်းမာရေးအာမခံကြေးတွင် ထည့်သွင်း၍ ရေးထားခြင်းလည်း ရှိနိုင်သည်) |
| နုတ်ငွေ | ဝန်ထမ်းပင်စင်အာမခံကြေး | ကုမ္ပဏီဝန်ထမ်းများ ဝင်ရသော ပင်စင်၏ ကြေး |
| နုတ်ငွေ | အလုပ်အကိုင်အာမခံကြေး | အလုပ်ဆုံးရှုံးသည့်အခါ စသည်တို့အတွက် နိုင်ငံတော်၏ အာမခံကြေး |
| နုတ်ငွေ | ဝင်ငွေခွန် | နိုင်ငံတော်သို့ ပေးဆောင်ရသော အခွန် |
| နုတ်ငွေ | နေထိုင်သူခွန် | ထိုနှစ်၏ ဇန်နဝါရီလ 1 ရက်နေ့တွင် နေရပ်လိပ်စာ ရှိခဲ့သော ခရိုင်နှင့် မြို့နယ်သို့ ပေးဆောင်ရသော အခွန် |
| နုတ်ငွေ | အခြား | ကုမ္ပဏီနှင့် အလုပ်သမား ကိုယ်စားလှယ်က သဘောတူစာချုပ် ချုပ်ထားသည့်အရာ (အဆောင်ခ၊ စားစရိတ် စသည်) |
| စုစုပေါင်း | အသားတင် ပေးငွေ (လက်ထဲရငွေ) | စုစုပေါင်း ပေးငွေ − စုစုပေါင်း နုတ်ငွေ |
လစာမှ နုတ်ယူခွင့်ရှိသည့်အရာများ
ဂျပန်ဥပဒေ (အလုပ်သမား စံနှုန်းများ ဥပဒေ၊ 労働基準法) အရ လစာကို မူအားဖြင့် အပြည့်အဝ ပေးရပါမည်။ သို့သော် အောက်ပါအရာများကို လစာမှ နုတ်ယူနိုင်ပါသည်။
- ဝင်ငွေခွန်နှင့် လူမှုအာမခံကြေး စသည့် ဥပဒေနှင့် စည်းမျဉ်းများဖြင့် သတ်မှတ်ထားသည့်အရာ
- ၎င်းမှလွဲ၍ ကုမ္ပဏီက အလုပ်သမားသမဂ္ဂ သို့မဟုတ် အလုပ်သမား အများစုကို ကိုယ်စားပြုသူနှင့် စာဖြင့် သဘောတူစာချုပ် ချုပ်ထားသည့်အရာ
ထို့အပြင် လစာပေးပုံနှင့် ပတ်သက်၍ အောက်ပါ စည်းကမ်းများလည်း ရှိပါသည်။
- မူအားဖြင့် ငွေကြေး (ငွေသား) ဖြင့် ပေးရမည်။ အလုပ်လုပ်သူက သဘောတူလျှင် ဘဏ်လွှဲဖြင့်လည်း ပေးနိုင်သည်
- အလုပ်လုပ်သူ ကိုယ်တိုင်ထံ တိုက်ရိုက် ပေးရမည်
- လစဉ် အနည်းဆုံး 1 ကြိမ်၊ သတ်မှတ်ထားသောနေ့တွင် ပေးရမည် (ဘောနပ်စ် စသည်တို့မှာ ခြွင်းချက်ဖြစ်သည်)
နုတ်ငွေ ကော်လံတွင် အဓိပ္ပာယ် နားမလည်သော အကြောင်းအရာ ရှိပါက ကုမ္ပဏီကို “ဒါဘာလဲ” ဟု မေးပြီး အတည်ပြုပါ။
(ကိုးကား: လူဝင်မှုကြီးကြပ်ရေး ဝန်ဆောင်မှုအေဂျင်စီ “နေထိုင်မှုနှင့် အလုပ်လုပ်ကိုင်မှု လမ်းညွှန်စာအုပ်” အခန်း 3၊ 2-1 လစာ ပေးချေပုံ၊ အလုပ်သမား စံနှုန်းများ ဥပဒေ ပုဒ်မ 24 (e-Gov ဥပဒေ ရှာဖွေရေး))
နုတ်ငွေ ကော်လံ ကြည့်ပုံ
လူမှုအာမခံကြေး (ကျန်းမာရေးအာမခံ・စောင့်ရှောက်မှုအာမခံ・ဝန်ထမ်းပင်စင်အာမခံ・အလုပ်အကိုင်အာမခံ)
ကုမ္ပဏီတွင် အလုပ်လုပ်သူများသည် သတ်မှတ်ချက်များနှင့် ကိုက်ညီပါက ကျန်းမာရေးအာမခံနှင့် ဝန်ထမ်းပင်စင်အာမခံကို ဝင်ရပါသည်။ အမြဲတမ်းဝန်ထမ်းများသာမက အချိန်ပိုင်း (ပါ့တ်တိုင်း) သို့မဟုတ် အာရုဘိုင်တို (アルバイト၊ အချိန်ပိုင်းအလုပ်) လုပ်သူများလည်း အလုပ်ချိန် စသည့် သတ်မှတ်ချက်များနှင့် ကိုက်ညီပါက ဝင်ရပါသည်။
- ကျန်းမာရေးအာမခံကြေး: မူအားဖြင့် ကုမ္ပဏီနှင့် အလုပ်လုပ်သူက တစ်ဝက်စီ ပေးဆောင်ပါသည်။ မှီခိုနေသော မိသားစုဝင် (被扶養者) အတွက် ကြေး မပေးရပါ
- ဝန်ထမ်းပင်စင်အာမခံကြေး: ကုမ္ပဏီနှင့် အလုပ်လုပ်သူက တစ်ဝက်စီ ပေးဆောင်ပါသည်။ ကိုယ့်အပိုင်းကို “လစဉ်လစာ (စံ လစဉ်ဝင်ငွေ၊ 標準報酬月額) × အာမခံကြေးနှုန်း ÷ 2” ဖြင့် တွက်ချက်ပါသည်။ ဘောနပ်စ် (賞与) မှလည်း ထိုနည်းတူ နုတ်ယူပါသည်
- စောင့်ရှောက်မှုအာမခံကြေး: အသက် 40 နှစ်နှင့်အထက် 65 နှစ်အောက် လူများသည် ဆေးဘက်ဆိုင်ရာ အာမခံကြေးတွင် ပေါင်းထည့်၍ ပေးဆောင်ပါသည်။ ထို့ကြောင့် အသက် 40 နှစ် ပြည့်လျှင် ကျန်းမာရေးအာမခံကြေးနှင့်အတူ နုတ်ယူလာပါမည်။ လစာစာရင်းတွင် သီးခြားလိုင်းတွင် ရေးထားခြင်းလည်း ရှိနိုင်ပြီး ကျန်းမာရေးအာမခံကြေးတွင် ထည့်သွင်းထားခြင်းလည်း ရှိနိုင်ပါသည်
- အလုပ်အကိုင်အာမခံကြေး: 1 ပတ်လျှင် သတ်မှတ်ထားသော အလုပ်ချိန် (所定労働時間) 20 နာရီနှင့်အထက် ရှိပြီး ရက် 31 ရက်နှင့်အထက် အလုပ်ခန့်ထားခံရမည်ဟု မျှော်လင့်ရသူများသည် အလုပ်အကိုင်အာမခံကို ဝင်ရပါသည်။ ဟာကဲန် (派遣၊ ဝန်ထမ်းပို့ကုမ္ပဏီမှ စေလွှတ်ထားသော) ဝန်ထမ်း・စာချုပ်ဝန်ထမ်း・အချိန်ပိုင်း・အာရုဘိုင်တို လုပ်သူများလည်း အတူတူပင် ဖြစ်ပါသည်။ သို့သော် နေ့ပိုင်း ကျောင်းတက်နေသော ကျောင်းသားများ မဝင်ရပါ။ အာမခံကြေးကို အလုပ်လုပ်သူနှင့် ကုမ္ပဏီ နှစ်ဦးစလုံးက ပေးဆောင်ပါသည်
လူမှုအာမခံကြေး ကော်လံ လွတ်နေပြီး ကိုယ်တိုင် ဝင်ထား/မထား မသိပါက ကုမ္ပဏီနှင့် အတည်ပြုပါ။ ကုမ္ပဏီမှ ထွက်သည့်အခါ ရနိုင်သော အလုပ်အကိုင်အာမခံ ငွေအကြောင်းကို ဂျပန်တွင် အလုပ်ထွက်သည့်အခါ အလုပ်အကိုင်အာမခံ (အလုပ်လက်မဲ့ ထောက်ပံ့ကြေး) | ရိရှိုကုဟျော (အလုပ်ထွက်ကြောင်း လက်မှတ်)・ဟဲလိုဝေါ့ခ်တွင် လုပ်ဆောင်ရမည့်အရာ・ရရှိရန် သတ်မှတ်ချက်နှင့် ကာလ တွင် ရှင်းပြထားပါသည်။
ဝင်ငွေခွန်
- လစာရသူများအတွက် ကုမ္ပဏီက လစာပေးသည့်အခါ ဝင်ငွေခွန်ကို ကြိုတင် နုတ်ယူပါသည်။ ၎င်းကို “ဂဲန်ဆဲန် ချိုးရှူး” (源泉徴収၊ ရင်းမြစ်မှ အခွန်နုတ်ယူခြင်း) ဟု ခေါ်ပါသည်
- ထိုနှစ်၏ နောက်ဆုံးလစာပေးသည့်အခါ 1 နှစ်စာ ဝင်ငွေခွန်ကို ပြန်လည်တွက်ချက်ပြီး ပိုပေးထားသော သို့မဟုတ် လိုနေသော ငွေကို ညှိပါသည်။ ၎င်းကို “နဲန်မတ်ဆု ချိုးဆေး” (年末調整၊ နှစ်ကုန် ညှိနှိုင်းခြင်း) ဟု ခေါ်ပါသည်။ ထို့ကြောင့် ဒီဇင်ဘာလဝန်းကျင်၏ လစာစာရင်းတွင် ဝင်ငွေခွန် ပမာဏသည် ပုံမှန်နှင့် ကွာခြားနိုင်ပါသည်
- ကုမ္ပဏီထံမှ 1 နှစ်အတွင်း ပေးခဲ့သော လစာပမာဏ စသည်တို့ကို ရေးထားသည့် “ဂဲန်ဆဲန် ချိုးရှူးဟျော” (源泉徴収票၊ ရင်းမြစ်မှ အခွန်နုတ်ယူမှု လက်မှတ်) ကို ရရှိပါသည်။ ဝင်ငွေခွန် ကြေညာခြင်း (確定申告) စသည့် နောက်ပိုင်း လုပ်ငန်းစဉ်များတွင် အသုံးပြုရသောကြောင့် မပျောက်ပါစေနှင့်
- ကိုယ့်နိုင်ငံနှင့် ဂျပန်အကြား အခွန်စာချုပ် (အခွန်နှင့်ပတ်သက်သော နိုင်ငံအချင်းချင်း သဘောတူညီချက်) ရှိပါက သတ်မှတ်ချက်များနှင့် ကိုက်ညီလျှင် ဝင်ငွေခွန် လျော့ကျခြင်း သို့မဟုတ် မပေးရခြင်း ရှိနိုင်ပါသည်
နေထိုင်သူခွန်
- နေထိုင်သူခွန် (住民税) သည် ဇန်နဝါရီလ 1 ရက်နေ့တွင် နေရပ်လိပ်စာ ရှိသော (ရှိခဲ့သော) ခရိုင်နှင့် မြို့နယ်သို့ ပေးဆောင်ရသော အခွန် ဖြစ်ပါသည်။ ယခင်နှစ် ဇန်နဝါရီလ 1 ရက်နေ့မှ ဒီဇင်ဘာလ 31 ရက်နေ့အထိ လက်ခံရရှိခဲ့သော လစာ စသည်တို့ဖြင့် တွက်ချက်သည့် “ဝင်ငွေအလိုက် အပိုင်း” (所得割) နှင့် ဝင်ငွေနှင့် မသက်ဆိုင်ဘဲ သတ်မှတ်ထားသော ပမာဏ ပေးရသည့် “တူညီသော အပိုင်း” (均等割) ရှိပါသည်
- ကုမ္ပဏီတွင် အလုပ်လုပ်သူများအတွက် မူအားဖြင့် ကုမ္ပဏီက လစာမှ နေထိုင်သူခွန်ကို နုတ်ယူပြီး မြို့နယ်သို့ ပေးဆောင်ပါသည်။ ၎င်းကို “တိုကုဘဲဆု ချိုးရှူး” (特別徴収၊ အထူး ကောက်ခံခြင်း) ဟု ခေါ်ပါသည်။ ဤအခြေအနေတွင် ကိုယ်တိုင် မြို့နယ်သို့ ပေးဆောင်ရန် မလိုပါ
- အထူး ကောက်ခံခြင်းတွင် 1 နှစ်စာ နေထိုင်သူခွန်ကို 12 ကြိမ် ခွဲ၍ ဇွန်လမှ နောက်နှစ် မေလအထိ လစဉ်လစာမှ နုတ်ယူပါသည်။ ထို့ကြောင့် ဇွန်လ၏ လစာစာရင်းတွင် နေထိုင်သူခွန် ပမာဏ ပြောင်းလဲနိုင်ပါသည်
- နေထိုင်သူခွန်သည် ယခင်နှစ်၏ လစာ စသည်တို့နှင့် ဇန်နဝါရီလ 1 ရက်နေ့တွင် နေရပ်လိပ်စာ ရှိ/မရှိ ပေါ်မူတည်၍ ဆုံးဖြတ်သောကြောင့် ဂျပန်တွင် အလုပ်စလုပ်ခါစ ကာလတွင် လစာစာရင်း၌ နေထိုင်သူခွန် မပါခြင်း ရှိနိုင်ပါသည်
- ကုမ္ပဏီမှ ထွက်သည့်အခါ မပေးဆောင်ရသေးသော နေထိုင်သူခွန်ကို ကိုယ်တိုင် ပေးဆောင်ခြင်း (ပုံမှန် ကောက်ခံခြင်း၊ 普通徴収) သို့မဟုတ် ကုမ္ပဏီကို နောက်ဆုံးလစာ သို့မဟုတ် အလုပ်ထွက်ထောက်ပံ့ငွေမှ တစ်ပေါင်းတည်း နုတ်ယူခိုင်းခြင်း နည်းလမ်းများ ရှိပါသည်
(ကိုးကား: လူဝင်မှုကြီးကြပ်ရေး ဝန်ဆောင်မှုအေဂျင်စီ “နေထိုင်မှုနှင့် အလုပ်လုပ်ကိုင်မှု လမ်းညွှန်စာအုပ်” အခန်း 8၊ 2 နေထိုင်သူခွန်၊ ဒေသဆိုင်ရာ အခွန်ဥပဒေ ပုဒ်မ 321-5 (e-Gov ဥပဒေ ရှာဖွေရေး))
ပေးငွေ ကော်လံ ကြည့်ပုံ
အချိန်ပိုကြေး (တိုးမြှင့်လစာ)
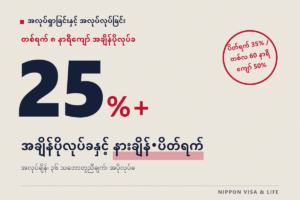
သတ်မှတ်ထားသော အချိန်ထက် ကျော်လွန်၍ အလုပ်လုပ်သည့်အခါ ပေးငွေ ကော်လံတွင် အချိန်ပိုကြေး ပါဝင်ပါသည်။ ဥပဒေဖြင့် သတ်မှတ်ထားသော တိုးမြှင့်နှုန်းမှာ အောက်ပါအတိုင်း ဖြစ်ပါသည်။
| အလုပ်လုပ်ခဲ့သည့်အချိန် | တိုးမြှင့်နှုန်း |
|---|---|
| ဥပဒေပါ အလုပ်ချိန် (မူအားဖြင့် 1 ရက်လျှင် 8 နာရီ・1 ပတ်လျှင် 40 နာရီ) ထက် ကျော်လွန်သည့်အခါ | 25% နှင့်အထက် |
| ဥပဒေပါ အလုပ်ချိန်ထက် ကျော်လွန်သည့်အချိန်သည် 1 လလျှင် 60 နာရီ ကျော်သည့်အခါ | 50% နှင့်အထက် |
| ဥပဒေပါ ပိတ်ရက်တွင် အလုပ်လုပ်သည့်အခါ | 35% နှင့်အထက် |
| ည 10 နာရီမှ မနက် 5 နာရီအထိ ညဉ့်နက်ပိုင်းတွင် အလုပ်လုပ်သည့်အခါ | 25% နှင့်အထက် |
အချိန်ပိုကြေးကို ဟာကဲန် ဝန်ထမ်း・စာချုပ်ဝန်ထမ်း・အချိန်ပိုင်း အလုပ်သမား・အာရုဘိုင်တို လုပ်သူများကိုလည်း မဖြစ်မနေ ပေးရပါမည်။ အလုပ်တက်ရောက်မှု ကော်လံရှိ အချိန်ပိုအချိန်နှင့် ပေးငွေ ကော်လံရှိ အချိန်ပိုကြေးကို ကိုယ့်မှတ်တမ်းနှင့် နှိုင်းယှဉ်ကြည့်ပါ။
အခက်အခဲရှိသည့်အခါ・မေးလေ့ရှိသော မေးခွန်းများ
လစာစာရင်း မရလျှင်?
ဂျပန်တွင် နေထိုင်သူ (居住者) ကို ဂျပန်တွင် လစာပေးသော ကုမ္ပဏီသည် လစာပမာဏ စသည်တို့ကို ရေးထားသော ပေးချေမှု အသေးစိတ်စာရွက်ကို လစာလက်ခံသူထံ ပေးရမည်ဟု သတ်မှတ်ထားပါသည် (ဝင်ငွေခွန် ဥပဒေ)။ အလုပ်လုပ်သူက သဘောတူလျှင် စာရွက်အစား ဒေတာ (အီးမေးလ် သို့မဟုတ် ကုမ္ပဏီ၏ စနစ် စသည်) ဖြင့်လည်း ပေးနိုင်ပါသည်။ ထိုသို့ဆိုလျှင်ပင် အလုပ်လုပ်သူက တောင်းဆိုပါက ကုမ္ပဏီသည် စာရွက်ဖြင့် ပေးရပါမည်။ မရပါက ပထမဦးစွာ ကုမ္ပဏီကို တောင်းဆိုပါ။
(ကိုးကား: ဝင်ငွေခွန် ဥပဒေ ပုဒ်မ 231 (e-Gov ဥပဒေ ရှာဖွေရေး))
လက်ထဲရငွေ ထင်ထားသည်ထက် နည်းရခြင်းမှာ ဘာကြောင့်လဲ?
လက်ထဲရငွေဆိုသည်မှာ စုစုပေါင်း ပေးငွေမှ လူမှုအာမခံကြေး・ဝင်ငွေခွန်・နေထိုင်သူခွန် စသည်တို့ကို နုတ်ပြီးနောက် ကျန်သော ငွေပမာဏ ဖြစ်ပါသည်။ အလုပ်ခေါ်စာ သို့မဟုတ် စာချုပ်ရှိ လစာပမာဏမှာ ပုံမှန်အားဖြင့် မနုတ်မီ ပမာဏ ဖြစ်ပါသည်။ နုတ်ငွေ ကော်လံရှိ အကြောင်းအရာများကို တစ်ခုချင်း ကြည့်ပြီး ဘာတွေ နုတ်ယူထားသည်ကို အတည်ပြုပါ။ နားမလည်သော အကြောင်းအရာကို ကုမ္ပဏီကို မေးပါ။
လစာစာရင်းကို သိမ်းထားသင့်သလား?
လစာ သို့မဟုတ် အချိန်ပိုကြေးနှင့် ပတ်သက်၍ ကုမ္ပဏီနှင့် ဆွေးနွေးသည့်အခါ ကိုယ်အလုပ်လုပ်ခဲ့သည့်အချိန်နှင့် လက်ခံရရှိခဲ့သော ငွေပမာဏကို သိနိုင်သည့် အထောက်အထား ဖြစ်လာပါသည်။ ရင်းမြစ်မှ အခွန်နုတ်ယူမှု လက်မှတ်နှင့်အတူ မပျောက်အောင် သိမ်းထားလျှင် စိတ်အေးရပါသည်။
လစာ မပေးလျှင်・တွက်ချက်မှု မှားနေသည်ဟု ထင်လျှင်?
လစာ မပေးခြင်း၊ အချိန်ပိုကြေး မပေးခြင်း စသည့် အလုပ်အခြေအနေဆိုင်ရာ အခက်အခဲများကို အလုပ်သမား စံနှုန်းများ ကြီးကြပ်ရေးရုံး (労働基準監督署) သို့မဟုတ် ကျန်းမာရေး၊ အလုပ်သမားနှင့် လူမှုဖူလုံရေး ဝန်ကြီးဌာန၏ နိုင်ငံခြားဘာသာ တိုင်ပင်ရေးဌာနတွင် တိုင်ပင်နိုင်ပါသည် (အောက်ပါ “နိုင်ငံခြားဘာသာဖြင့် တိုင်ပင်နိုင်သည့်နေရာ”)။ ကုမ္ပဏီ ဒေဝါလီခံ၍ လစာ မပေးနိုင်တော့သည့်အခါ မပေးရသေးသော လစာ၏ တစ်စိတ်တစ်ပိုင်းကို ကုမ္ပဏီကိုယ်စား နိုင်ငံတော်က ပေးသည့် စနစ် (မပေးရသေးသော လစာ ကြိုတင်ပေးချေမှု၊ 未払賃金の立替払) ရှိပါသည်။
(ကိုးကား: လူဝင်မှုကြီးကြပ်ရေး ဝန်ဆောင်မှုအေဂျင်စီ “နေထိုင်မှုနှင့် အလုပ်လုပ်ကိုင်မှု လမ်းညွှန်စာအုပ်” အခန်း 3)
နိုင်ငံခြားဘာသာဖြင့် တိုင်ပင်နိုင်သည့်နေရာ
- လစာ သို့မဟုတ် အလုပ်ချိန် စသည့် အလုပ်အခြေအနေဆိုင်ရာ အခက်အခဲများကို ကျန်းမာရေး၊ အလုပ်သမားနှင့် လူမှုဖူလုံရေး ဝန်ကြီးဌာန၏ “နိုင်ငံခြားသား အလုပ်သမားများအတွက် တိုင်ပင်ရေး ဖုန်းလိုင်း” နှင့် “အလုပ်အခြေအနေ တိုင်ပင်ရေး ဟော့လိုင်း” တွင် နိုင်ငံခြားဘာသာဖြင့် ဖုန်းဖြင့် တိုင်ပင်နိုင်ပါသည်။ ဘာသာစကားအလိုက် ဖုန်းနံပါတ်နှင့် ရက်များကို ကျန်းမာရေး၊ အလုပ်သမားနှင့် လူမှုဖူလုံရေး ဝန်ကြီးဌာန၏ “နိုင်ငံခြားသား အလုပ်သမားများအတွက် တိုင်ပင်ရန် အဖွဲ့အစည်းများ” စာမျက်နှာတွင် အတည်ပြုပါ
- ဝင်ငွေခွန် စသည့် နိုင်ငံတော်အခွန်ဆိုင်ရာ ယေဘုယျ တိုင်ပင်မှုကို ဒေသဆိုင်ရာ အခွန်ဗျူရို၏ “တယ်လီဖုန်း တိုင်ပင်ရေး စင်တာ” တွင် အင်္ဂလိပ်ဘာသာဖြင့်လည်း လက်ခံပါသည်။ မေးလေ့ရှိသော မေးခွန်းများကို အမျိုးသား အခွန်ဦးစီးဌာန၏ ဝက်ဘ်ဆိုက် (Tax Answer) တွင် ရှာဖွေနိုင်ပါသည်
- နေထိုင်သူခွန်၏ အသေးစိတ်ကို သင်နေထိုင်ရာ ခရိုင် သို့မဟုတ် မြို့နယ်သို့ စုံစမ်းပါ
(ကိုးကား: ကျန်းမာရေး၊ အလုပ်သမားနှင့် လူမှုဖူလုံရေး ဝန်ကြီးဌာန “နိုင်ငံခြားသား အလုပ်သမားများအတွက် တိုင်ပင်ရန် အဖွဲ့အစည်းများ” (အလုပ်အခြေအနေကို စစ်ဆေးကြစို့)၊ လူဝင်မှုကြီးကြပ်ရေး ဝန်ဆောင်မှုအေဂျင်စီ “နေထိုင်မှုနှင့် အလုပ်လုပ်ကိုင်မှု လမ်းညွှန်စာအုပ်” အခန်း 8၊ 6 အခွန်ဆိုင်ရာ စုံစမ်းရန်နေရာ)
ဆောင်းပါးရေးသားရာတွင် ကိုးကားခဲ့သော မူလရင်းမြစ်များ
- လူဝင်မှုကြီးကြပ်ရေး ဝန်ဆောင်မှုအေဂျင်စီ “နေထိုင်မှုနှင့် အလုပ်လုပ်ကိုင်မှု လမ်းညွှန်စာအုပ်” 8 ကြိမ်မြောက် ထုတ်ဝေမှု (အခန်း 3 အလုပ်အကိုင်နှင့် အလုပ်သမား၊ အခန်း 6 ဆေးကုသမှု၊ အခန်း 7 ပင်စင်နှင့် လူမှုဖူလုံရေး၊ အခန်း 8 အခွန်)
- အလုပ်သမား စံနှုန်းများ ဥပဒေ ပုဒ်မ 24 (e-Gov ဥပဒေ ရှာဖွေရေး)
- ဝင်ငွေခွန် ဥပဒေ ပုဒ်မ 231 (e-Gov ဥပဒေ ရှာဖွေရေး)
- ဒေသဆိုင်ရာ အခွန်ဥပဒေ ပုဒ်မ 321-5 (e-Gov ဥပဒေ ရှာဖွေရေး)
- ကျန်းမာရေး၊ အလုပ်သမားနှင့် လူမှုဖူလုံရေး ဝန်ကြီးဌာန “နိုင်ငံခြားသား အလုပ်သမားများအတွက် တိုင်ပင်ရန် အဖွဲ့အစည်းများ” (အလုပ်အခြေအနေကို စစ်ဆေးကြစို့)
ဤဆောင်းပါးသည် ဂျပန်ဘာသာမူရင်းမှဘာသာပြန်ထားသော အကြောင်းအရာဖြစ်သည်။