Ang artikulong ito ay isinulat ng editorial team ng NIPPON VISA & LIFE batay sa impormasyon mula sa mga pampublikong ahensya tulad ng pambansang pamahalaan at mga lokal na pamahalaan. Maaaring magkakaiba ang mga patakaran at bayad depende sa lungsod, ward, bayan o nayon (shikuchoson) kung saan kayo nakatira.
Ang resident tax sa Japan (住民税, jūminzei) ay buwis na binabayaran sa lungsod, ward, bayan o nayon (市区町村, shikuchoson) kung saan kayo may address tuwing Enero 1. Ang halaga ay batay sa kita noong nakaraang taon (sahod at iba pa mula Enero hanggang Disyembre). Kung nagtatrabaho kayo sa kompanya, ang karaniwang patakaran ay kinakaltas ito sa sahod. Ang iba naman ay magbabayad mismo gamit ang payment slip (nōfusho; papel para magbayad ng buwis) na ipapadala ng munisipyo.
Ang buong listahan ng mga proseso sa munisipyo pagkadating sa Japan ay nasa Mga Proseso sa Munisipyo Pagdating sa Japan|Mga Pangunahing Kaalaman sa Notification ng Paglipat Papasok (Tennyu Todoke), My Number, National Health Insurance, National Pension, at Resident Tax.
Ang Buod: Mga Pangunahing Kaalaman sa Resident Tax
- Binabayaran ang resident tax sa munisipyo kung saan kayo may (o nagkaroon ng) address noong Enero 1 ng taong iyon. Ganito rin para sa mga dayuhan.
- Ang halaga ay batay sa kita mula Enero 1 hanggang Disyembre 31 ng nakaraang taon.
- Kung nagtatrabaho kayo sa kompanya, ang kompanya ang magkakaltas nito sa sahod at magbabayad (pagkaltas sa sahod (特別徴収, tokubetsu chōshū)). Hindi na ninyo kailangang magbayad mismo.
- Ang iba ay magbabayad mismo gamit ang payment slip na darating bandang Hunyo (sariling pagbabayad (普通徴収, futsū chōshū)).
- Kapag aalis sa kompanya o aalis sa Japan, magpasya muna kung paano babayaran ang resident tax na hindi pa nababayaran.
(Sanggunian: Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”)
Ano ang Resident Tax
- Ang resident tax ay buwis (lokal na buwis) na binabayaran sa prefecture at sa munisipyo kung saan kayo nakatira. Pinagsasama ang bahagi ng prefecture at ng munisipyo, at binabayaran ito sa munisipyo.
- Ang taong may address sa Japan noong Enero 1 ng taong iyon at tumatanggap ng sahod at iba pa na lampas sa isang tiyak na halaga ay kailangang magbayad, kahit dayuhan.
- Kahit umalis kayo sa Japan noong Enero 2 o pagkatapos nito, kailangan pa ring bayaran ang resident tax ng taong iyon.
(Sanggunian: Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”, Immigration Services Agency, “Guidebook on Living and Working” Kabanata 8, 2 Resident Tax (PDF))
Magkano? Ang Income-based na Bahagi at ang Flat-rate na Bahagi
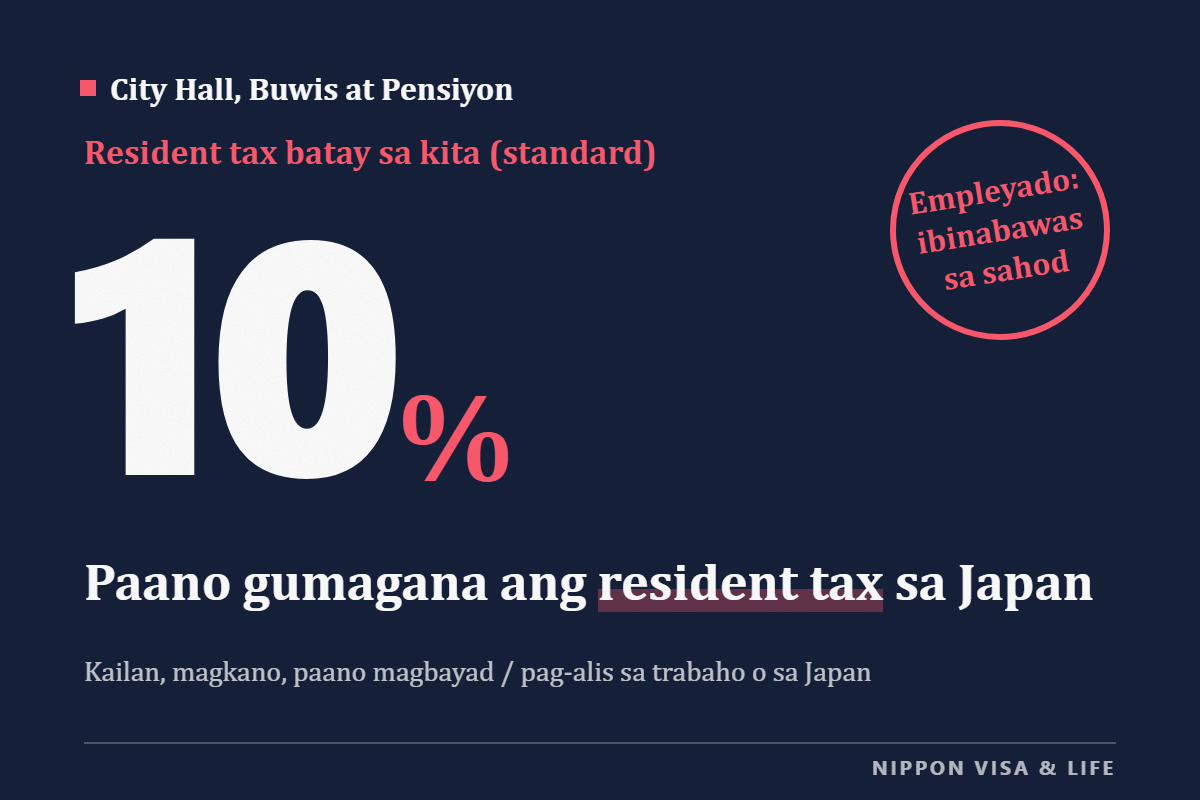
May dalawang bahagi ang resident tax: ang “income-based na bahagi” (所得割, shotokuwari) na nakadepende sa kita, at ang “flat-rate na bahagi” (均等割, kintōwari) na nakatakdang halaga anuman ang kita. Ang karaniwang halaga na itinakda ng pambansang pamahalaan ay ang sumusunod.
| Uri | Karaniwang halaga | Hati |
|---|---|---|
| Income-based na bahagi | 10% ng kita (pagkatapos ibawas ang mga deduction) | Prefecture 4%, munisipyo 6% |
| Flat-rate na bahagi | 4,000 yen (bawat taon) | Prefecture 1,000 yen, munisipyo 3,000 yen |
| Forest environment tax (森林環境税, shinrin kankyōzei; buwis ng pambansang pamahalaan) | 1,000 yen (bawat taon) | Mula fiscal year 2024, binabayaran kasama ng flat-rate na bahagi |
- Para sa mga nakatira sa designated city (malalaking lungsod na maraming populasyon na itinalaga ng pambansang pamahalaan), ang hati ng income-based na bahagi ay prefecture 2% at lungsod 8% (pareho pa rin ang kabuuan na 10%).
- Kinukuwenta ang income-based na bahagi sa ganitong pagkakasunod-sunod.
- Ibawas ang mga kinakailangang gastos at iba pa sa kinita noong nakaraang taon para makuha ang “kita (income)”
- Ibawas sa kita ang mga “income deduction” tulad ng basic deduction at dependent deduction
- I-multiply sa 10% ang natirang halaga
- Kung may “tax credit” tulad ng para sa housing loan o donasyon, ibawas ito roon
- Ang mga prefecture at munisipyo ay nagtatakda ng sarili nilang tax rate batay sa pamantayang ito. Tingnan ang aktuwal na halaga sa notice na darating sa inyo.
(Sanggunian: Ministry of Internal Affairs and Communications, “Individual Resident Tax”)
Makikita kung magkano ang resident tax na kinakaltas sa sahod ninyo sa hanay na “Kaltas” (kōjo) ng payslip (detalye ng sahod). Para sa paraan ng pagbasa, tingnan ang Paano Basahin ang Payslip sa Japan|Mga Hanay ng Bayad, Kaltas at Attendance, at Paano Kinakaltas ang Income Tax, Resident Tax at Social Insurance Premium.
May mga tao bang hindi kailangang magbayad ng resident tax?
Oo. Hindi pinapatawan ng resident tax (bahagi ng munisipyo) ang mga sumusunod.
- Mga tumatanggap ng livelihood assistance ng public assistance (seikatsu hogo)
- Mga taong may kapansanan, menor de edad, balo (kafu), o single parent na ang kabuuang kita noong nakaraang taon ay 1,350,000 yen o mas mababa
- Mga may maliit na kita na hindi lampas sa halagang itinakda ng ordinansa ng munisipyo (hindi rin sila pinapatawan ng flat-rate na bahagi)
Ang ikatlong pamantayan ay nagkakaiba depende sa munisipyo, at nagbabago rin depende sa bilang ng pamilyang sinusuportahan ninyo at iba pa. Para malaman kung kabilang kayo rito, magtanong sa tax window ng munisipyo kung saan kayo nakatira.
(Sanggunian: Local Tax Act, Artikulo 295 (e-Gov Laws and Regulations Search), Ministry of Internal Affairs and Communications, “Individual Resident Tax”)
Kailan Magsisimulang Magbayad ang mga Bagong Dating sa Japan?
Ang resident tax ay batay sa “kung may address kayo noong Enero 1” at sa “kita noong nakaraang taon.” Kaya sa taon ng pagdating ninyo sa Japan, walang resident tax, at kadalasan ay magsisimula kayong magbayad bandang Hunyo ng susunod na taon.
Halimbawa: Taong dumating sa Japan at nagsimulang magtrabaho noong Abril 2026
- Noong Enero 1, 2026, wala pa siyang address sa Japan, kaya wala siyang resident tax para sa isang taon na magsisimula sa Hunyo 2026.
- Kung nakatira siya sa Japan sa Enero 1, 2027, magbabayad siya simula bandang Hunyo 2027 ng resident tax na kinuwenta batay sa sahod at iba pa mula Abril hanggang Disyembre 2026.
Ito ang dahilan kung bakit walang resident tax sa payslip sa unang panahon ng pagtatrabaho sa Japan. Mula bandang Hunyo ng susunod na taon, maaaring magbago ang halagang kinakaltas sa sahod.
(Sanggunian: Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”)
Dalawa ang Paraan ng Pagbabayad: Pagkaltas sa Sahod at Sariling Pagbabayad
| Paraan ng pagbabayad | Sino | Paano |
|---|---|---|
| Pagkaltas sa sahod (特別徴収, tokubetsu chōshū) | Mga nagtatrabaho sa kompanya (karaniwang patakaran) | Kinakaltas ng kompanya sa sahod at ibinabayad sa munisipyo |
| Sariling pagbabayad (普通徴収, futsū chōshū) | Mga hindi kinakaltasan sa sahod ng kompanya (self-employed, mga umalis sa kompanya, at iba pa) | Kayo mismo ang magbabayad gamit ang payment slip na ipapadala ng munisipyo |
Pagkaltas sa Sahod: Kinakaltas sa Sahod
- Hinahati ang resident tax ng isang taon sa 12 beses at kinakaltas sa buwanang sahod mula Hunyo hanggang Mayo ng susunod na taon.
- Ang notice ng halaga (tokubetsu chōshū zeigaku tsūchi) ay ibinibigay rin sa inyo sa pamamagitan ng kompanya.
- Ang mga kompanyang nag-eempleyo ng mga dayuhan ay dapat ding magkaltas sa sahod, gaya ng sa mga Japanese na empleyado.
(Sanggunian: Local Tax Act, Artikulo 321-5 (e-Gov Laws and Regulations Search), Ministry of Internal Affairs and Communications, “Individual Resident Tax”, Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”)
Sariling Pagbabayad: Kayo Mismo ang Magbabayad
- Taon-taon bandang Hunyo, darating mula sa munisipyo ang tax notice at ang payment slip.
- Ang panahon ng pagbabayad (nōki) ay karaniwang 4 na beses: Hunyo, Agosto, Oktubre at Enero, at itinatakda ito ng ordinansa ng munisipyo. Para sa mga flat-rate na bahagi lang ang binabayaran, isang beses lang ito sa Hunyo.
- Dalhin ang payment slip at ang halagang nakasulat dito, at magbayad sa institusyong pinansyal at iba pa. Nakasulat sa dumating na dokumento kung saan at paano puwedeng magbayad.
(Sanggunian: Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”, Local Tax Act, Artikulo 320 (e-Gov Laws and Regulations Search), Immigration Services Agency, “Guidebook on Living and Working” Kabanata 8, 2 Resident Tax (PDF))
Mag-ingat sa Ganitong Sitwasyon
Ano ang mangyayari sa resident tax kapag umalis sa kompanya?
Kapag umalis sa kompanya ang taong kinakaltasan ng resident tax sa sahod, babayaran ang natitirang resident tax sa isa sa mga sumusunod na paraan.
- Kayo mismo ang magbabayad (sariling pagbabayad). Darating mamaya ang payment slip mula sa munisipyo.
- Hihilingin sa kompanya na kaltasin nang sabay-sabay ang natitira mula sa huling sahod o retirement pay (ikkatsu chōshū)
Kung aalis kayo mula Enero hanggang Mayo, kahit hindi ninyo hilingin, kakaltasin nang sabay-sabay ang natitira mula sa huling sahod at iba pa.
(Sanggunian: Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”)
Paano kapag aalis sa Japan (uuwi sa sariling bansa)?
- Kung nakatira kayo sa Japan noong Enero 1, kahit umalis kayo noong Enero 2 o pagkatapos nito, kailangan pa ring bayaran ang resident tax ng taong iyon.
- Kung hindi ninyo mababayaran ang resident tax bago ang araw ng pag-alis, bago umalis ay pumili ng taong nakatira sa Japan na mag-aasikaso ng mga proseso ng buwis para sa inyo (tax agent (納税管理人, nōzei kanrinin)), at iulat ito sa munisipyo kung saan kayo nakatira.
(Sanggunian: Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”, Immigration Services Agency, “Guidebook on Living and Working” Kabanata 8, 2 Resident Tax (PDF))
Ano ang mangyayari kapag nakalimutang magbayad?
- Kapag hindi nagbayad bago ang deadline, madaragdagan ito ng delinquency charge (entaikin) ayon sa bilang ng araw ng pagkaantala.
- Ayon sa paalala ng Ministry of Internal Affairs and Communications, kapag hindi nabayaran ang resident tax na dapat bayaran, maaaring hindi maaprubahan ang aplikasyon para sa pagpapalawig ng period of stay at iba pa.
Para sa panahon ng aplikasyon para sa pagpapalawig ng period of stay, tingnan ang Kailan puwedeng mag-apply ng pagpapalawig ng period of stay sa Japan? Aplikasyon mula 3 buwan bago, at mga dapat tandaan kapag malapit na ang deadline at sa special period.
(Sanggunian: Local Tax Act, Artikulo 326 (e-Gov Laws and Regulations Search), Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”)
Paano kung hindi makabayad?
Kung hindi kayo makabayad, kumonsulta sa tax window ng munisipyo sa lalong madaling panahon bago ang deadline. Kung hindi kayo makabayad nang isang bagsakan dahil sa sakuna o pagnanakaw, sakit o pinsala ninyo o ng kapamilyang kasama ninyo sa kabuhayan, pagsasara o paghinto ng sarili ninyong negosyo, malaking pagkalugi sa negosyo, at iba pa, may sistema (pagpapaliban ng paniningil, chōshū no yūyo) na kapag nag-apply kayo ay maaaring hintayin ang pagbabayad sa loob ng hanggang 1 taon. Ang munisipyo ang magpapasya kung puwede itong gamitin.
(Sanggunian: Local Tax Act, Artikulo 15 (e-Gov Laws and Regulations Search))
Saan Kumonsulta Kapag May Hindi Naiintindihan
- Para sa resident tax, magtanong sa tax section ng munisipyo kung saan kayo nakatira (gaya ng “Shiminzei-ka” o “Zeimu-ka”; nag-iiba ang pangalan depende sa munisipyo). Kapag nag-search kayo ng “(pangalan ng munisipyo) 住民税”, makikita ninyo ang page ng window.
- Naglalabas din ang Ministry of Internal Affairs and Communications ng gabay sa resident tax para sa mga dayuhan sa English, Chinese, Vietnamese at Portuguese (makikita ito mula sa page ng pangunahing sanggunian sa ibaba).
Mga Pangunahing Sanggunian na Ginamit sa Paggawa ng Artikulong Ito
- Ministry of Internal Affairs and Communications, “Tungkol sa Individual Resident Tax ng mga Dayuhan”
- Ministry of Internal Affairs and Communications, “Individual Resident Tax” (Madaling Maunawaang Lokal na Buwis)
- Immigration Services Agency, “Guidebook on Living and Working” Kabanata 8, Mga Buwis (PDF)
- Local Tax Act (e-Gov Laws and Regulations Search) Artikulo 15, 295, 320, 321-5 at 326
Ang artikulong ito ay salin mula sa orihinal na bersyong Hapones.