Ang artikulong ito ay isinulat ng editorial team ng NIPPON VISA & LIFE batay sa impormasyon mula sa mga pampublikong ahensya tulad ng pambansang pamahalaan at mga lokal na pamahalaan. Maaaring magkakaiba ang mga patakaran at bayad depende sa lungsod, ward, bayan o nayon (shikuchoson) kung saan kayo nakatira.
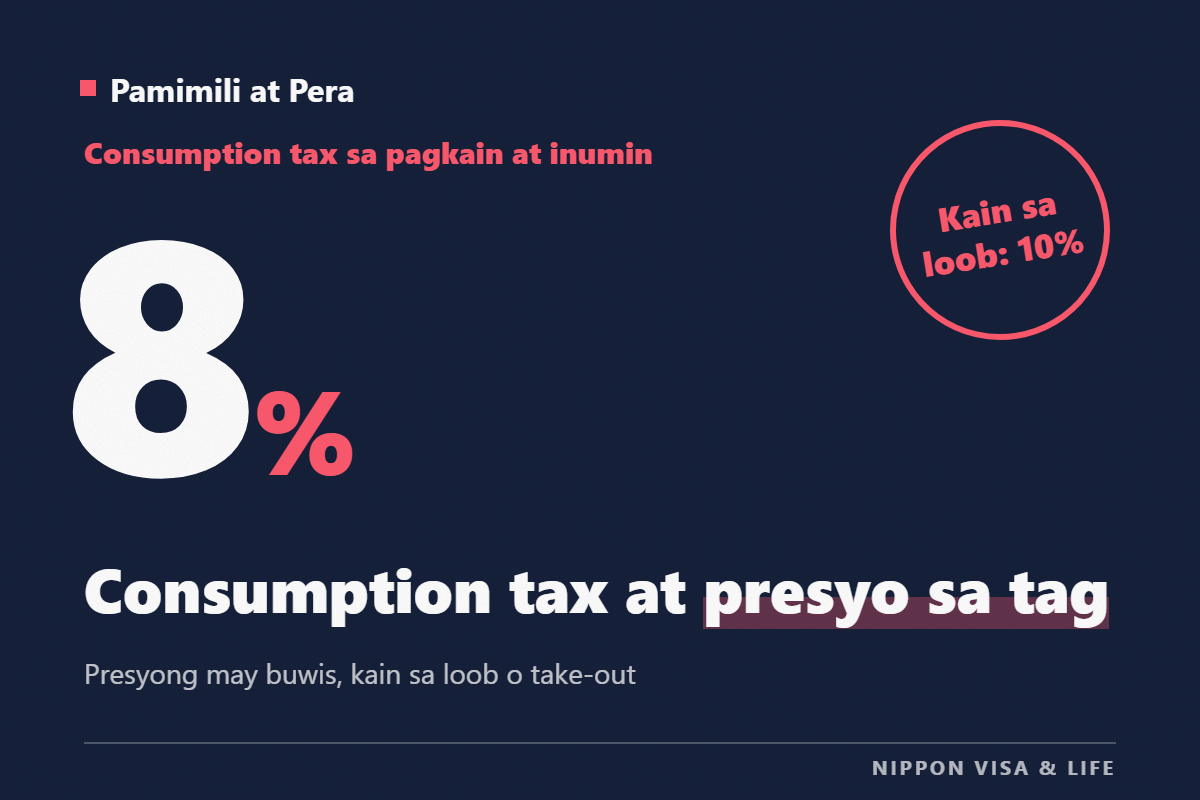
Sa Japan, may consumption tax (shohizei, buwis na ipinapataw sa pamimili at mga serbisyo) ang halos lahat ng binibili ninyo. Ang tax rate ay karaniwang 10%, at 8% para sa pagkain at inumin (maliban sa alak at pagkain sa restawran). Kailangang ipakita ng mga tindahan sa price tag ang presyong kasama na ang buwis (presyong may kasamang buwis, zeikomi kakaku).
Ang kabuuang paliwanag tungkol sa pera at pamimili ay nasa Mga Pangunahing Kaalaman sa Pera at Pamimili sa Japan|Bank Account, Paraan ng Pagbabayad, Consumption Tax, Kontrata ng Smartphone, Pagpapadala ng Pera sa Ibang Bansa, at Saan Kokonsulta.
Ang Maikling Sagot: Mga Dapat Tandaan
- May 2 tax rate: karaniwang 10%, at 8% para sa pagkain at inumin (maliban sa alak at pagkain sa restawran).
- Tingnan ang presyong may kasamang buwis sa price tag: dapat ipakita ng tindahan ang presyong kasama na ang buwis. Ang presyong may nakasulat na “税込” (zeikomi, kasama ang buwis) ang batayan ng babayaran ninyo sa kahera.
- 10% kapag kumain sa loob ng tindahan: kung kakain kayo sa eat-in area (lugar na kainan sa loob ng tindahan) ng convenience store o supermarket, 10% ito, katulad ng pagkain sa restawran. Kung iuuwi, 8%.
- Tingnan ang resibo: maraming resibo ang may nakasulat na kabuuan para sa bawat tax rate.
- May planong pagbabago mula Abril 2027: plano na ibaba sa 1% ang tax rate sa pagkain at inumin sa loob ng 2 taon (kung maipapasa ang batas).
(Sanggunian: National Tax Agency Tax Answer No.6303 “Tax Rate ng Consumption Tax at Local Consumption Tax”, National Tax Agency Tax Answer No.6902 “Obligasyon ng Pagpapakita ng Kabuuang Presyo”)
8% at 10%: Aling Rate ang para sa Ano?
May 2 tax rate ang consumption tax: ang standard rate na 10% at ang reduced rate na 8%. Nagsimula ang reduced tax rate (mas mababang tax rate) noong Oktubre 2019.
| Tax rate | Pangunahing saklaw | Halimbawa |
|---|---|---|
| 8% (reduced rate) | Pagkain at inumin (maliban sa alak), dyaryong naka-subscribe (inilalabas nang 2 beses o higit pa bawat linggo) | Bigas, gulay, karne, tinapay, kendi at meryenda, juice, tubig sa bote (mineral water), bento na take-out |
| 10% (standard rate) | Lahat ng hindi kasama sa itaas | Damit, pang-araw-araw na gamit, appliances, alak, pagkain sa restawran, gamot (pharmaceuticals at quasi-drugs), kuryente, gas, tubig sa gripo |
Mga dapat ingatan:
- Alak: 10% kahit inumin ito.
- Pagkain sa restawran: kapag kumain sa lugar na may mesa at upuan, tulad ng restawran, 10% ito.
- Gamot: hindi kasama sa “pagkain” ang pharmaceuticals at quasi-drugs, kaya 10% ang mga ito.
- Tubig sa gripo: 8% ang mineral water, pero 10% ang tubig sa gripo (bayad sa tubig).
- Kendi na may kasamang laruan at iba pa: para sa set na may pagkain at hindi pagkain, kung ang presyo bago ang buwis ay 10,000 yen o mas mababa at ang bahagi ng presyo ng pagkain ay 2/3 o higit pa, 8% ang buong set. Kung hindi, 10% ang buong set.
(Sanggunian: National Tax Agency Tax Answer No.6102 “Reduced Tax Rate System ng Consumption Tax”, National Tax Agency “Q&A tungkol sa Reduced Tax Rate System ng Consumption Tax (Mga Partikular na Kaso)” I. Saklaw ng “Pagbebenta ng Pagkain at Inumin” at iba pa)
Paano Basahin ang Price Tag: May Kasamang Buwis at Wala Pang Buwis
Sa Japan, kapag ipinapakita ng tindahan ang presyo sa mga mamimili bago bumili, obligado itong ipakita ang presyong kasama na ang consumption tax (presyong may kasamang buwis). Tinatawag itong “pagpapakita ng kabuuang presyo” (sogaku hyoji). Saklaw nito ang anumang paraan ng pagpapakita, tulad ng price tag, flyer at advertisement.
Ibinibigay ng National Tax Agency ang mga sumusunod bilang halimbawa ng pagpapakita ng kabuuang presyo (halimbawa para sa bagay na may 10%).
| Paano nakasulat sa price tag | Babayaran |
|---|---|
| 11,000円 | 11,000 yen |
| 11,000円(税込) | 11,000 yen |
| 11,000円(税抜価格10,000円) | 11,000 yen |
| 11,000円(うち消費税額等1,000円) | 11,000 yen |
| 10,000円(税込価格11,000円) | 11,000 yen |
Tulad ng huling halimbawa, puwedeng nakasulat nang malaki ang presyong wala pang buwis basta’t nakasulat din ang presyong may kasamang buwis. Kapag may 2 numero, alamin kung alin ang presyong may kasamang buwis. (Sa price tag, ang “税込” ay nangangahulugang kasama ang buwis, at ang “税抜” ay wala pang buwis.)
(Sanggunian: National Tax Agency Tax Answer No.6902 “Obligasyon ng Pagpapakita ng Kabuuang Presyo”)
Halimbawa ng Pagkalkula
Kung bibili kayo ng bagay na 1,000 yen bago ang buwis, ganito ang babayaran ninyo (maaaring magkakaiba depende sa tindahan kung paano inaayos ang halagang mas mababa sa 1 yen).
| Bagay | Tax rate | Babayaran |
|---|---|---|
| Pagkain (take-out) | 8% | 1,080 yen |
| Pang-araw-araw na gamit, alak, pagkain sa restawran | 10% | 1,100 yen |
Convenience Store, Supermarket at Fast Food: Pagkain sa Loob ng Tindahan at Take-out
Kahit pareho ang bento o tinapay, nagbabago ang tax rate depende sa kung kakainin ninyo ito sa loob ng tindahan o iuuwi.
- Iuuwi (take-out): pagbebenta ito ng pagkain at inumin, kaya 8%.
- Kakainin sa loob ng tindahan (eat-in): itinuturing itong “paghahain ng pagkain,” kaya 10%.
Napagpapasyahan ang tax rate sa oras ng pagbili (kapag nagbayad sa kahera). Ipinapaliwanag ng National Tax Agency na sa convenience store at supermarket, pinagpapasyahan ng tindahan ang tax rate sa pamamagitan ng pagtatanong sa customer kung “kakain sa loob ng tindahan o iuuwi.” Hindi kailangang tanungin ang lahat ng customer; may mga tindahan ding nagkukumpirma sa pamamagitan ng karatula tulad ng “Kung gagamitin ang eat-in area, pakisabi po.”
Kung kakain kayo sa eat-in area, sabihin sa kahera: “Tennai de tabemasu” (Kakain po ako sa loob ng tindahan).
Sa mga fast food restaurant at iba pa, may mga nagpapakita ng magkaibang presyo para sa pagkain sa loob at take-out, at may mga nagpapakita lang ng isa sa dalawang presyo. Magkakaiba ang paraan ng pagtatakda ng presyo depende sa tindahan.
(Sanggunian: National Tax Agency “Q&A tungkol sa Reduced Tax Rate System ng Consumption Tax (Mga Partikular na Kaso)” III. Saklaw ng Pagkain sa Restawran, Parehong Q&A, VII. Pagpapakita ng Presyo)
Paano Basahin ang Resibo
Kadalasang nakasulat sa resibo at bill ang kabuuang hinati ayon sa tax rate at ang halaga ng consumption tax. Ang invoice (qualified invoice) na inilalabas ng negosyong nag-apply at nakarehistro sa tax office (invoice-issuing business) ay kailangang may nakasulat na halagang hinati ayon sa tax rate. May mga resibo ring walang ganitong nakasulat, tulad ng resibo ng tindahang hindi nakarehistro. Sa mga materyales ng National Tax Agency, may halimbawang resibo na may markang tulad ng “※” sa mga bagay na 8% at may nakasulat na “※印は軽減税率対象商品” (ang may markang ※ ay sakop ng reduced tax rate). Magkakaiba ang paraan ng paglalagay ng marka depende sa tindahan.
Kung gusto ninyong tingnan ang tax rate pagkatapos bumili, tingnan ang mga linya ng kabuuan sa resibo tulad ng “8%対象” (mga bagay na 8%) at “10%対象” (mga bagay na 10%).
(Sanggunian: National Tax Agency Tax Answer No.6102 “Reduced Tax Rate System ng Consumption Tax”, National Tax Agency “Q&A tungkol sa Reduced Tax Rate System ng Consumption Tax (Mga Partikular na Kaso)” VI. Paraan ng Pagsulat ng Classified Invoice at iba pa)
Mula Abril 2027: Planong Pagbaba ng Tax Rate sa Pagkain at Inumin sa 1%
Inaanunsyo ng National Tax Agency at ng Ministry of Finance na plano nilang ibaba sa 1% ang consumption tax rate sa pagkain at inumin sa loob ng 2 taon, mula Abril 1, 2027 (Reiwa 9) hanggang Marso 31, 2029 (Reiwa 11). Ito ang nilalaman ng patakarang pinagpasyahan ng pamahalaan (Cabinet decision) noong Setyembre 15, 2026, at magkakabisa lamang ito kung isusumite ang panukalang batas sa Diet (Parlamento) at maaaprubahan at maisasabatas (hanggang Oktubre 25, 2026).
| Pagkain at inumin | Dyaryong naka-subscribe | Iba pa | |
|---|---|---|---|
| Planong tax rate (Abril 2027 hanggang Marso 2029) | 1% | 8% | 10% |
- Mga sakop: kapareho ng saklaw ng pagkain at inumin na 8% ngayon. Mananatiling 10% ang alak at pagkain sa restawran, tulad ngayon.
- Pagpapalit ng price tag: para sa mga tindahang hindi agad makapagpalit ng price tag, may planong espesyal na patakaran mula Pebrero 1 hanggang Mayo 31, 2027 (Reiwa 9): basta’t may nakapaskil na paalala para hindi mapagkamalan ang presyong talagang babayaran, puwedeng ipakita sa price tag ng pagkain at inumin ang presyong may kasamang buwis sa 8% o sa 1%. Sa panahong ito, maaaring magkaiba ang presyo sa price tag at ang presyo sa kahera. Tingnan ang resibo.
- Mga regular na padala at mail order: kahit ang pagkain at inumin na darating sa o pagkatapos ng Abril 1, 2027, ang mga nasa ilang kontrata ng regular na padala o binili sa mail order ay maaaring manatili sa 8%.
Halimbawa ng pagkalkula (plano): kung bibili kayo ng pagkaing 1,000 yen bago ang buwis at iuuwi ito, sa 1% ay 1,010 yen ang babayaran.
Para sa pinakabagong impormasyon, tingnan ang “Espesyal na Website tungkol sa Pagbaba ng Consumption Tax Rate” ng National Tax Agency.
(Sanggunian: National Tax Agency “Espesyal na Website tungkol sa Pagbaba ng Consumption Tax Rate”, National Tax Agency leaflet “Tungkol sa 2-Taong Pagbaba ng Consumption Tax Rate sa Pagkain at Inumin” (Setyembre 2026))
Kapag May Problema: Mga Karaniwang Tanong
Paano Kung Magkaiba ang Presyo sa Price Tag at sa Kahera?
Una, ihambing ang presyong “税込” (kasama ang buwis) sa price tag at ang presyo sa kahera o sa resibo. Maaari ding nagbago ang tax rate dahil sa pagkain sa loob o take-out. Kung hindi ninyo maintindihan kung bakit magkaiba, magtanong agad sa staff ng tindahan.
Nagbabayad din ba ng Consumption Tax ang mga Dayuhang Nakatira sa Japan?
Ipinapaliwanag ng National Tax Agency na ang consumption tax na pinapasan ng mamimili ay ang pinagsamang consumption tax at local consumption tax (10% o 8%). Kapag namili sa tindahan sa Japan ang mga taong nakatira sa Japan, binabayaran nila ang consumption tax na kasama sa presyo.
Saan Puwedeng Magtanong tungkol sa Sistema ng Consumption Tax?
Tumatanggap ang “Consumption Tax Reduced Tax Rate and Invoice Call Center” ng National Tax Agency ng mga pangkalahatang tanong tungkol sa pagbaba ng tax rate sa pagkain at inumin at tungkol sa reduced tax rate.
- Telepono: 0120-205-553 (libre)
- Oras: 9 hanggang 17 (sarado tuwing Sabado, Linggo, holiday at sa katapusan at simula ng taon)
Para sa mga pangkalahatang tanong tungkol sa consumption tax maliban sa reduced tax rate at invoice, tumawag sa Telephone Consultation Center ng National Tax Agency (0570-00-5901; piliin ang “1” sa voice guidance).
Paano Kung May Problema sa Biniling Bagay o sa Tindahan?
Para sa mga problema sa tindahan, tulad ng kakaibang pagpapakita ng presyo o pagbebenta ng bagay na iba sa ipinaliwanag, tumawag sa Consumer Hotline (188) at ituturo kayo sa malapit na lugar ng konsultasyon tulad ng Consumer Affairs Center ng inyong lungsod, ward, bayan o nayon, o ng prefecture. Libre ang konsultasyon, pero kayo ang magbabayad ng bayad sa tawag. Para sa detalye, tingnan ang Saan Kokonsulta Kapag May Problema sa Pamimili o Kontrata sa Japan|Consumer Hotline 188, Consumer Affairs Center, at Cooling-off.
(Sanggunian: National Tax Agency Tax Answer No.6303 “Tax Rate ng Consumption Tax at Local Consumption Tax”, National Tax Agency “Consumption Tax Reduced Tax Rate and Invoice Call Center”, National Tax Agency leaflet “Tungkol sa 2-Taong Pagbaba ng Consumption Tax Rate sa Pagkain at Inumin”, Consumer Affairs Agency “Consumer Hotline”)
Mga Pangunahing Pinagkunan na Ginamit sa Pagsulat ng Artikulo
- National Tax Agency Tax Answer No.6303 “Tax Rate ng Consumption Tax at Local Consumption Tax”
- National Tax Agency Tax Answer No.6102 “Reduced Tax Rate System ng Consumption Tax”
- National Tax Agency Tax Answer No.6902 “Obligasyon ng Pagpapakita ng Kabuuang Presyo”
- National Tax Agency “Q&A tungkol sa Reduced Tax Rate System ng Consumption Tax (Mga Partikular na Kaso)” I. Saklaw ng “Pagbebenta ng Pagkain at Inumin” at iba pa
- National Tax Agency “Q&A tungkol sa Reduced Tax Rate System ng Consumption Tax (Mga Partikular na Kaso)” III. Saklaw ng Pagkain sa Restawran
- National Tax Agency “Q&A tungkol sa Reduced Tax Rate System ng Consumption Tax (Mga Partikular na Kaso)” VI. Paraan ng Pagsulat ng Classified Invoice at iba pa
- National Tax Agency “Q&A tungkol sa Reduced Tax Rate System ng Consumption Tax (Mga Partikular na Kaso)” VII. Pagpapakita ng Presyo
- National Tax Agency “Espesyal na Website tungkol sa Pagbaba ng Consumption Tax Rate”
- National Tax Agency leaflet “Tungkol sa 2-Taong Pagbaba ng Consumption Tax Rate sa Pagkain at Inumin” (Setyembre 2026)
- National Tax Agency “Consumption Tax Reduced Tax Rate and Invoice Call Center”
- Consumer Affairs Agency “Consumer Hotline”
Ang artikulong ito ay salin mula sa orihinal na bersyong Hapones.