Este artigo foi elaborado pela equipe editorial do NIPPON VISA & LIFE com base em informações de órgãos públicos, como o governo do Japão e os governos locais. As regras e as taxas podem variar de acordo com a prefeitura (cidade, distrito, vila) onde você mora.
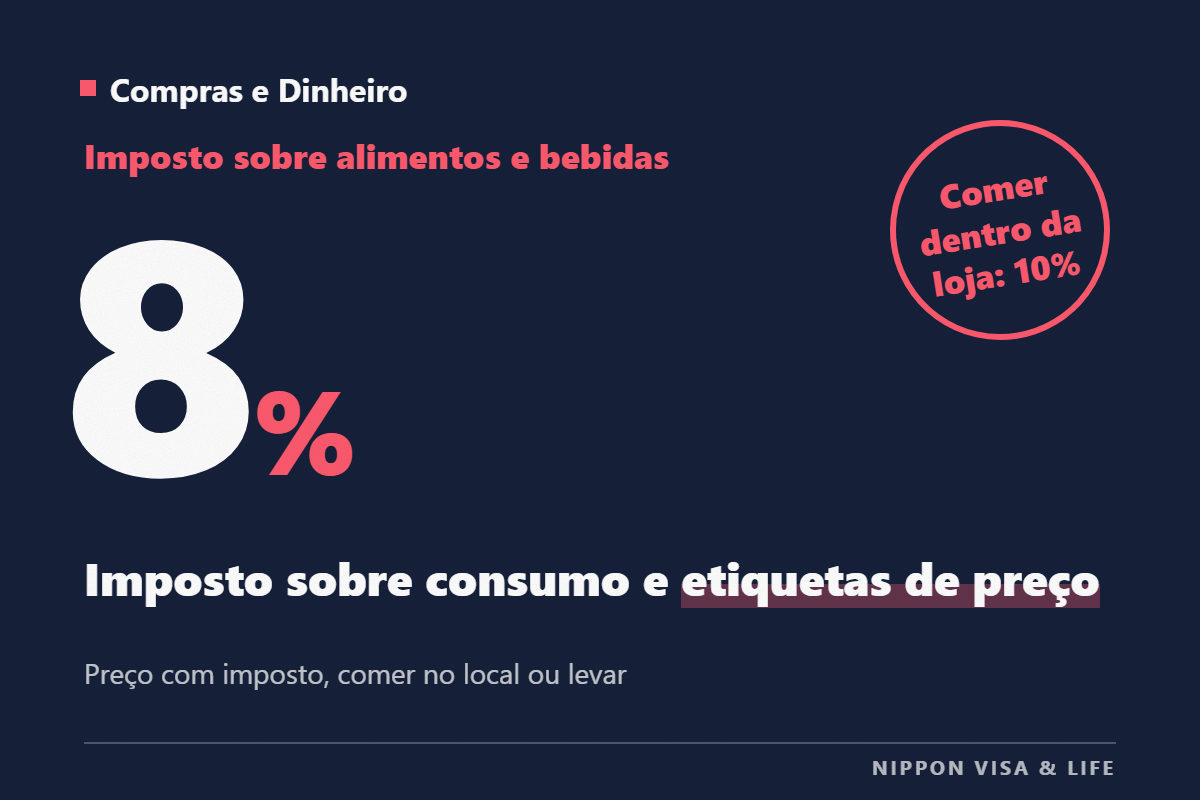
No Japão, quase todas as compras pagam o imposto sobre consumo (消費税, o imposto cobrado sobre compras e serviços). A taxa normalmente é de 10% e, para alimentos e bebidas (exceto bebidas alcoólicas e refeições em restaurantes), é de 8%. As lojas são obrigadas a mostrar nas etiquetas o preço com o imposto incluído (preço com imposto, 税込価格).
A visão geral sobre dinheiro e compras está em O básico sobre dinheiro e compras no Japão|Conta bancária, formas de pagamento, imposto sobre consumo, contrato de celular, remessas ao exterior e onde pedir ajuda.
Resumo: o que você precisa saber
- Há 2 taxas: normalmente 10%; alimentos e bebidas (exceto bebidas alcoólicas e refeições em restaurantes), 8%.
- Olhe o preço com imposto na etiqueta: as lojas devem mostrar o preço com o imposto incluído. O preço escrito “税込” (com imposto) é a referência do valor que você paga no caixa.
- Comer dentro da loja é 10%: se você comer no espaço para comer (イートイン, eat-in, o lugar para comer dentro da loja) de lojas de conveniência ou supermercados, a taxa é de 10%, a mesma das refeições em restaurantes. Se levar para viagem, é 8%.
- Confira no recibo: muitos recibos mostram o total separado por taxa.
- Mudança prevista a partir de abril de 2027: está prevista a redução da taxa sobre alimentos e bebidas para 1% por 2 anos (caso a lei seja aprovada).
(Fonte: Agência Nacional de Impostos, Tax Answer No.6303 “Taxas do imposto sobre consumo e do imposto local sobre consumo”, Agência Nacional de Impostos, Tax Answer No.6902 “Obrigatoriedade da exibição do preço total”)
8% e 10%: qual taxa vale para cada coisa?
O imposto sobre consumo tem 2 taxas: a taxa padrão de 10% e a taxa reduzida de 8%. A taxa reduzida (軽減税率, uma taxa mais baixa) começou em outubro de 2019.
| Taxa | Principais itens | Exemplos |
|---|---|---|
| 8% (taxa reduzida) | Alimentos e bebidas (exceto bebidas alcoólicas), jornais por assinatura (publicados 2 ou mais vezes por semana) | Arroz, verduras, carne, pão, doces, sucos, água em garrafa PET (água mineral), marmita para viagem |
| 10% (taxa padrão) | Tudo o que não está acima | Roupas, artigos do dia a dia, eletrodomésticos, bebidas alcoólicas, refeições em restaurantes, remédios (medicamentos e quase-medicamentos), eletricidade, gás, água encanada |
Atenção a estes itens:
- Bebidas alcoólicas: mesmo sendo bebidas, pagam 10%.
- Refeições em restaurantes: quando você come em restaurantes ou outros lugares com mesas e cadeiras, é 10%.
- Remédios: medicamentos e quase-medicamentos não entram na categoria de “alimentos”, por isso pagam 10%.
- Água encanada: a água mineral paga 8%, mas a água da torneira (tarifa de água) paga 10%.
- Doces com brinquedo etc.: produtos que juntam alimento e algo que não é alimento pagam 8% no total se custarem até 10,000 ienes sem imposto e se o valor do alimento for 2/3 ou mais do preço. Nos outros casos, pagam 10% no total.
(Fonte: Agência Nacional de Impostos, Tax Answer No.6102 “Sistema de taxa reduzida do imposto sobre consumo”, Agência Nacional de Impostos, “Perguntas e respostas sobre o sistema de taxa reduzida do imposto sobre consumo (casos específicos)” I. Abrangência da “venda de alimentos e bebidas”)
Como ler a etiqueta de preço: com imposto e sem imposto
No Japão, quando as lojas mostram os preços aos consumidores antecipadamente, é obrigatório mostrar o preço com o imposto sobre consumo incluído (preço com imposto). Isso se chama “exibição do preço total” (総額表示). Vale para qualquer forma de exibição: etiquetas, folhetos, propagandas etc.
A Agência Nacional de Impostos dá os exemplos abaixo de exibição do preço total (exemplo de produto com taxa de 10%).
| Como está escrito na etiqueta | Valor que você paga |
|---|---|
| 11,000円 | 11,000 ienes |
| 11,000円(税込) | 11,000 ienes |
| 11,000円(税抜価格10,000円) | 11,000 ienes |
| 11,000円(うち消費税額等1,000円) | 11,000 ienes |
| 10,000円(税込価格11,000円) | 11,000 ienes |
Como no último exemplo, mesmo que o preço sem imposto esteja escrito em letras grandes, a etiqueta está correta se o preço com imposto estiver escrito junto. Quando houver 2 números, confira qual deles é o preço com imposto.
(Fonte: Agência Nacional de Impostos, Tax Answer No.6902 “Obrigatoriedade da exibição do preço total”)
Exemplo de cálculo
Ao comprar um produto de 1,000 ienes sem imposto, o valor que você paga fica assim (a forma de arredondar frações menores que 1 iene pode variar de loja para loja).
| Produto | Taxa | Valor que você paga |
|---|---|---|
| Alimento (para viagem) | 8% | 1,080 ienes |
| Artigos do dia a dia, bebidas alcoólicas, refeições em restaurantes | 10% | 1,100 ienes |
Lojas de conveniência, supermercados e fast food: comer na loja ou levar para viagem
Mesmo sendo a mesma marmita ou o mesmo pão, a taxa muda dependendo de você comer dentro da loja ou levar para viagem.
- Levar para viagem (テイクアウト, take-out): é venda de alimentos e bebidas, então é 8%.
- Comer dentro da loja (イートイン・店内飲食, eat-in): é “fornecimento de refeição”, então é 10%.
A taxa é definida no momento da compra (quando você paga no caixa). A Agência Nacional de Impostos explica que, em lojas de conveniência e supermercados, a taxa é definida com a loja confirmando com o cliente se ele vai “comer na loja ou levar para viagem”. Não é preciso perguntar a todos os clientes: algumas lojas confirmam com um aviso como “Se for usar o espaço para comer, avise-nos”.
Se for comer no espaço para comer da loja, diga no caixa: “店内で食べます” (vou comer aqui).
Em lojas de fast food e similares, há lojas que mostram preços diferentes para comer na loja e para levar para viagem, e há lojas que mostram só um dos dois preços. A forma de definir o preço varia de loja para loja.
(Fonte: Agência Nacional de Impostos, “Perguntas e respostas sobre o sistema de taxa reduzida do imposto sobre consumo (casos específicos)” III. Abrangência das refeições, mesma publicação, VII. Exibição de preços)
Como ler o recibo
Muitas vezes, recibos e faturas mostram o total separado por taxa e o valor do imposto sobre consumo. As faturas qualificadas (インボイス, invoice) emitidas por empresas que pediram e fizeram o registro na repartição de impostos (emissores de faturas qualificadas) devem mostrar os valores separados por taxa. Há recibos que não mostram isso, como os de lojas que não fizeram o registro. Nos materiais da Agência Nacional de Impostos, aparece como exemplo um recibo em que os produtos de 8% têm uma marca como “※” e está escrito “※印は軽減税率対象商品” (a marca ※ indica produtos com taxa reduzida). A forma de marcar varia de loja para loja.
Se quiser conferir a taxa depois da compra, veja no recibo os campos de total como “8%対象” (sujeito a 8%) e “10%対象” (sujeito a 10%).
(Fonte: Agência Nacional de Impostos, Tax Answer No.6102 “Sistema de taxa reduzida do imposto sobre consumo”, Agência Nacional de Impostos, “Perguntas e respostas sobre o sistema de taxa reduzida do imposto sobre consumo (casos específicos)” VI. Como preencher faturas com indicação por categoria etc.)
A partir de abril de 2027: previsão de reduzir para 1% a taxa sobre alimentos e bebidas
A Agência Nacional de Impostos e o Ministério das Finanças informam que está prevista a redução da taxa do imposto sobre consumo sobre alimentos e bebidas para 1% durante os 2 anos de 1º de abril de Reiwa 9 (2027) a 31 de março de Reiwa 11 (2029). Isso é o conteúdo de uma diretriz decidida pelo governo (decisão do Gabinete) em 15 de setembro de 2026, e só valerá se, daqui em diante, o projeto de lei for apresentado ao Parlamento e for aprovado e promulgado (informação de 25 de outubro de 2026).
| Alimentos e bebidas | Jornais por assinatura | Outros | |
|---|---|---|---|
| Taxa prevista (abril de 2027 a março de 2029) | 1% | 8% | 10% |
- Itens incluídos: a mesma abrangência dos alimentos e bebidas que hoje pagam 8%. Bebidas alcoólicas e refeições em restaurantes continuam pagando 10%, como hoje.
- Troca das etiquetas de preço: para as lojas que não conseguirem trocar as etiquetas a tempo, está prevista uma regra especial: entre 1º de fevereiro e 31 de maio de Reiwa 9 (2027), se a loja colocar um aviso que evite confusão com o valor realmente pago, a etiqueta de alimentos e bebidas poderá mostrar o preço com imposto de 8% ou de 1%. Nesse período, o preço da etiqueta e o do caixa podem ser diferentes. Confira no recibo.
- Entregas periódicas e vendas por correspondência: mesmo alimentos e bebidas entregues a partir de 1º de abril de 2027 podem continuar com 8% em certos contratos de entrega periódica e em vendas por correspondência.
Exemplo de cálculo (previsto): ao comprar para viagem um alimento de 1,000 ienes sem imposto, com a taxa de 1%, o valor seria de 1,010 ienes.
Confira as informações mais recentes no “Site especial sobre a redução da taxa do imposto sobre consumo” da Agência Nacional de Impostos.
(Fonte: Agência Nacional de Impostos, “Site especial sobre a redução da taxa do imposto sobre consumo”, Agência Nacional de Impostos, folheto “Sobre a redução da taxa do imposto sobre consumo sobre alimentos e bebidas por 2 anos” (setembro de Reiwa 8))
Quando tiver problemas e dúvidas comuns
E se o preço da etiqueta for diferente do preço no caixa?
Primeiro, compare o preço “税込” (com imposto) da etiqueta com o valor do caixa ou do recibo. A taxa pode ter mudado por você comer na loja ou levar para viagem. Se não entender o motivo da diferença, pergunte a um funcionário da loja na hora.
Estrangeiros que moram no Japão também pagam o imposto sobre consumo?
A Agência Nacional de Impostos explica que o imposto sobre consumo pago pelos consumidores é a soma do imposto sobre consumo e do imposto local sobre consumo (10% ou 8%). Quem mora no Japão e faz compras em lojas no Japão paga o imposto sobre consumo incluído no preço.
E se eu quiser tirar dúvidas sobre como funciona o imposto sobre consumo?
A “Central de Atendimento sobre Taxa Reduzida e Faturas Qualificadas do Imposto sobre Consumo” (消費税軽減税率・インボイスコールセンター) da Agência Nacional de Impostos recebe perguntas gerais sobre a redução da taxa sobre alimentos e bebidas e sobre a taxa reduzida.
- Telefone: 0120-205-553 (gratuito)
- Horário de atendimento: das 9h às 17h (exceto sábados, domingos, feriados e período de fim e início de ano)
Para consultas gerais sobre o imposto sobre consumo que não sejam sobre taxa reduzida ou faturas qualificadas, ligue para a central de consultas por telefone da Agência Nacional de Impostos (0570-00-5901; na orientação por voz, escolha “1”).
E se eu tiver problemas com um produto ou com a loja?
Para problemas com lojas, como preço exibido de forma errada ou venda de um produto diferente do que foi explicado, ligue para a Linha Direta do Consumidor (188), que indica o balcão de consultas mais próximo, como o Centro de Assuntos do Consumidor da prefeitura ou da província. A consulta é gratuita, mas a ligação é cobrada. Para mais detalhes, veja Onde pedir ajuda quando tiver problemas com compras ou contratos no Japão|Linha Direta do Consumidor 188, Centro de Assuntos do Consumidor e cooling-off.
(Fonte: Agência Nacional de Impostos, Tax Answer No.6303 “Taxas do imposto sobre consumo e do imposto local sobre consumo”, Agência Nacional de Impostos, “Central de Atendimento sobre Taxa Reduzida e Faturas Qualificadas do Imposto sobre Consumo”, Agência Nacional de Impostos, folheto “Sobre a redução da taxa do imposto sobre consumo sobre alimentos e bebidas por 2 anos”, Agência do Consumidor, “Linha Direta do Consumidor”)
Fontes primárias consultadas para elaborar este artigo
- Agência Nacional de Impostos, Tax Answer No.6303 “Taxas do imposto sobre consumo e do imposto local sobre consumo”
- Agência Nacional de Impostos, Tax Answer No.6102 “Sistema de taxa reduzida do imposto sobre consumo”
- Agência Nacional de Impostos, Tax Answer No.6902 “Obrigatoriedade da exibição do preço total”
- Agência Nacional de Impostos, “Perguntas e respostas sobre o sistema de taxa reduzida do imposto sobre consumo (casos específicos)” I. Abrangência da “venda de alimentos e bebidas”
- Agência Nacional de Impostos, “Perguntas e respostas sobre o sistema de taxa reduzida do imposto sobre consumo (casos específicos)” III. Abrangência das refeições
- Agência Nacional de Impostos, “Perguntas e respostas sobre o sistema de taxa reduzida do imposto sobre consumo (casos específicos)” VI. Como preencher faturas com indicação por categoria etc.
- Agência Nacional de Impostos, “Perguntas e respostas sobre o sistema de taxa reduzida do imposto sobre consumo (casos específicos)” VII. Exibição de preços
- Agência Nacional de Impostos, “Site especial sobre a redução da taxa do imposto sobre consumo”
- Agência Nacional de Impostos, folheto “Sobre a redução da taxa do imposto sobre consumo sobre alimentos e bebidas por 2 anos” (setembro de Reiwa 8)
- Agência Nacional de Impostos, “Central de Atendimento sobre Taxa Reduzida e Faturas Qualificadas do Imposto sobre Consumo”
- Agência do Consumidor, “Linha Direta do Consumidor”
Este artigo é uma tradução da versão original em japonês.